 THE DOI SOCIETY
เงินก้อนเท่ากัน ปีเดียวกัน · ต่างกันแค่ไปอยู่กลุ่มไหน
ด่านนี้เป็นด่านที่ผมชอบที่สุดในซีซั่นนี้ เราจะทำการทดลองง่าย ๆ คือใส่เงิน 100 ดอลลาร์ในปี 1928 แล้วไม่แตะเลยจนถึงวันนี้ เกือบ 100 ปีพอดี ถ้าใส่ไว้ในตั๋วเงินคลังซึ่งปลอดภัยที่สุด วันนี้ได้ 2,579 ดอลลาร์ แต่ถ้าใส่ไว้ในหุ้น วันนี้ได้ 1,157,591 เงินก้อนเท่ากัน ปีเดียวกัน ต่างกัน 449 เท่า ต่างกันแค่ไปอยู่กลุ่มไหน
จบด่านนี้ ตอบได้ 3 ข้อ
- ผลต่างปีละไม่กี่ % ทบร้อยปี แล้วเป็นเท่าไหร่
- คนที่ถือจริง ต้องทนอะไร ระหว่างทาง
- ตารางนี้ บอกอะไรไม่ได้บ้าง
 ใครให้เท่าไหร่ และแลกกับอะไร
| สินทรัพย์สหรัฐ 1928–2025 | ได้ต่อปี | แกว่ง | ปีที่แย่สุด | $100 กลายเป็น |
|---|---|---|---|---|
| หุ้น (รวมปันผล) | 10.02% | 19.4% | −43.8% (1931) | $1,157,591 |
| หุ้นกู้เอกชน Baa | 6.63% | 7.7% | −15.7% (1931) | $53,953 |
| ทอง | 5.61% | 21.5% | −32.6% (1981) | $21,021 |
| พันธบัตรรัฐบาล 10 ปี | 4.53% | 7.9% | −17.8% (2022) | $7,714 |
| ราคาบ้าน | 4.20% | 6.2% | −12.0% (2008) | $5,626 |
| ตั๋วเงินคลัง 3 เดือน | 3.37% | 3.0% | ไม่เคยติดลบ | $2,579 |
ตารางนี้อ่านจากซ้ายไปขวานะครับ คอลัมน์แรกคือของ คอลัมน์ที่สองคือได้ต่อปี คอลัมน์ที่สามคือแกว่งแค่ไหน คอลัมน์ที่สี่คือปีที่แย่ที่สุด และคอลัมน์สุดท้ายคือเงิน 100 ดอลลาร์กลายเป็นเท่าไหร่ หุ้นให้ 10.02 กลายเป็น 1,100,000 แต่แลกกับปีที่หายไป 44% หุ้นกู้เอกชนให้ 6.63 กลายเป็น 54,000 ทองให้ 5.61 กลายเป็น 21,000 พันธบัตร 10 ปีให้ 4.53 ราคาบ้าน 4.2 และตั๋วเงินคลัง 3.37 กลายเป็น 2,500 สิ่งที่ผมอยากให้จำที่สุดคือ คอลัมน์แกว่งกับคอลัมน์ปีที่แย่สุด นั่นคือราคาที่เราจ่ายเพื่อจะได้คอลัมน์แรก ไม่มีใครได้คอลัมน์แรกฟรี ๆ
ที่มา [1]
 ผลต่างปีละไม่กี่ % คือทั้งหมดของเรื่องนี้
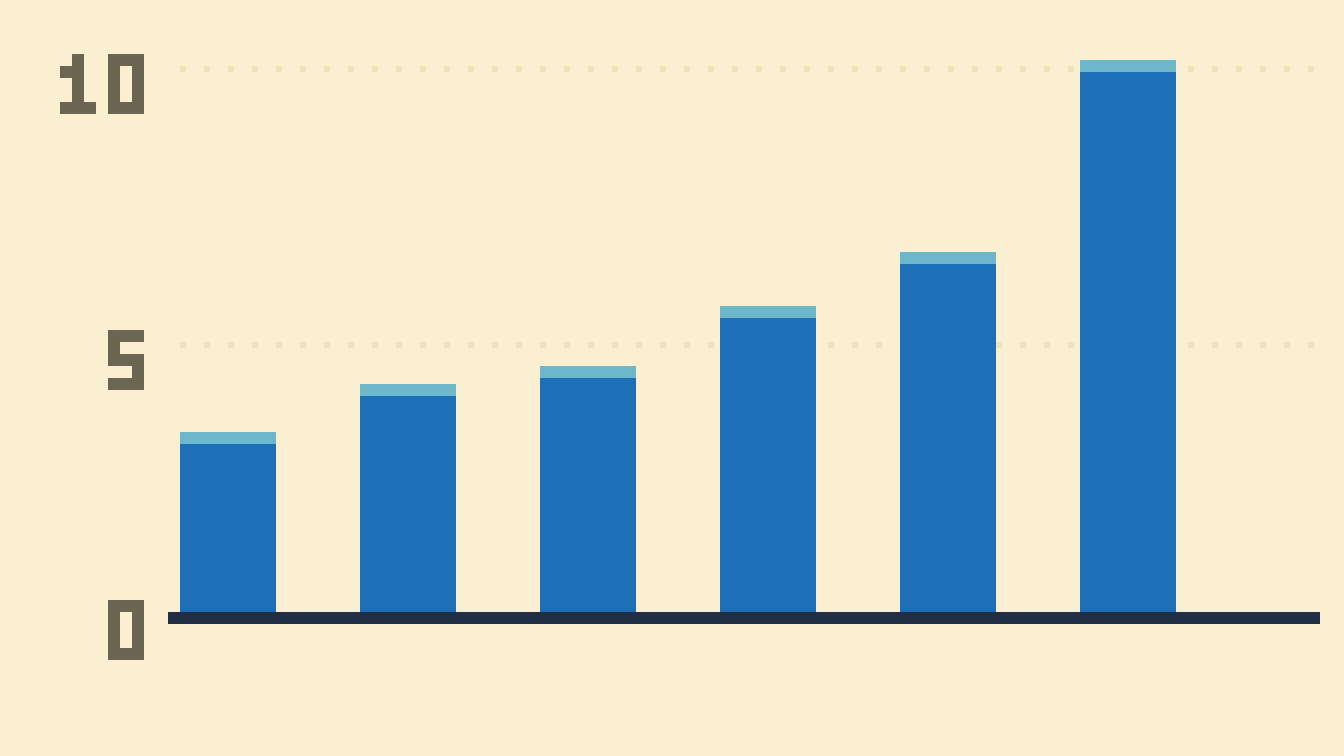
กราฟนี้ทำให้เห็นสิ่งที่ตารางไม่บอก ความต่างระหว่างตั๋วเงินคลังกับหุ้นคือ 6.7% ต่อปี ซึ่งดูแล้วไม่เยอะเลย แต่พอทบกัน 98 ปี ปลายทางต่างกัน 449 เท่า นี่คือดอกทบต้นที่เราคุยกันในด่าน 1-5 แต่อยู่ในสเกลที่ใหญ่ที่สุดเท่าที่เรามีข้อมูล และเป็นเหตุผลที่ผมบอกว่าอย่าไปดูถูกผลต่างไม่กี่เปอร์เซ็นต์ต่อปี ไม่ว่าจะเป็นผลตอบแทนหรือค่าธรรมเนียม
นี่คือดอกทบต้นจากด่าน 1-5 ในสเกลที่ใหญ่ที่สุดเท่าที่มีข้อมูล
ที่มา [1]
 ระหว่างทางที่ตารางไม่ได้บอก
และมันไม่ได้จบในปีเดียว
ปี 1929 ถึง 1932 หุ้นสหรัฐลงติดกันสี่ปี
คนที่อยู่ในนั้นไม่รู้ว่าจะจบเมื่อไหร่ และไม่มีตารางให้ดูเหมือนเรา
ตารางเมื่อกี้เห็นแต่ปลายทาง แต่คนที่ถือจริง ๆ ต้องเดินผ่านอะไรบ้าง ปีที่แย่ที่สุดของหุ้นคือปี 1931 หายไป 43.8% ในปีเดียว เงินล้านเหลือ 560,000 และมันไม่ได้จบในปีเดียวด้วย ปี 1929 ถึง 1932 หุ้นสหรัฐลงติดกัน 4 ปี คนที่อยู่ในช่วงนั้นไม่รู้เลยว่าจะจบเมื่อไหร่ และไม่มีตารางให้ดูเหมือนที่เรามีตอนนี้
เพราะฉะนั้นตัวเลข 10% ต่อปี ต้องอ่านคู่กับปีแบบนี้เสมอ เพราะคนที่ได้ 10% คือคนที่ยังถืออยู่ตอนปี 1932 ไม่ใช่คนที่ขายไปแล้ว
คนที่ได้ 10% คือคนที่ยังถืออยู่ตอนปี 1932 ไม่ใช่คนที่ขายไปแล้ว
ที่มา [1]
 ตารางนี้บอกอะไรไม่ได้บ้าง
 เป็นสหรัฐตลาดเดียว และเป็นตลาดที่ชนะร้อยปีนี้สหรัฐคือประเทศที่โตเร็วที่สุดในโลกพอดี · ตลาดอื่นให้ผลคนละแบบ (ดูญี่ปุ่นในด่าน 1-8)
- ยังไม่หักเงินเฟ้อหุ้น 10.02% ต่อปี ถ้าหักของที่แพงขึ้นราว 3% ต่อปี เหลือราว 7% — ยังมากอยู่ แต่ไม่ใช่ 10%
- ไม่มีค่าธรรมเนียม ไม่มีภาษี ไม่มีคนขายกลางทางเป็นผลของการถือครบทุกปีโดยไม่ทำอะไรเลย ซึ่งแทบไม่มีใครทำได้จริง
เรื่องสุดท้ายและสำคัญที่สุดของด่านนี้ คือตารางนี้บอกอะไรไม่ได้บ้าง ข้อแรก มันเป็นสหรัฐตลาดเดียว และบังเอิญเป็นตลาดที่ชนะ 100 ปีนี้สหรัฐคือประเทศที่โตเร็วที่สุดในโลกพอดี ตลาดอื่นให้ผลคนละแบบ อย่างญี่ปุ่นที่เราดูกันไปในด่านที่แล้ว ข้อสอง ตัวเลขทั้งหมดยังไม่หักเงินเฟ้อ หุ้น 10.02% ต่อปี ถ้าหักของที่แพงขึ้นราว 3% ต่อปี เหลือราวเจ็ด ซึ่งยังมากอยู่
แต่ไม่ใช่ 10 และข้อสาม ตัวเลขนี้ไม่มีค่าธรรมเนียม ไม่มีภาษี และสมมติว่าเราถือครบทุกปีโดยไม่ทำอะไรเลย ซึ่งแทบไม่มีใครทำได้จริง
ที่มา [2]
 ของไทยที่ยืนยันได้ตอนนี้มีแค่สองตัว
 เงินเฟ้อไทย เฉลี่ยปีละ 1.85% (2000–2025)จาก World Bank — ตัวเลขนี้เราใช้มาตั้งแต่ด่าน 1-1
- ดอกเบี้ยเงินฝากเฉลี่ยปี 2025 = 1.15%จาก World Bank (IMF IFS) — ต่ำกว่าเงินเฟ้อเฉลี่ยของช่วงเดียวกัน
- ยังไม่มี: ผลตอบแทนหุ้นไทยรวมปันผล และทองในรูปเงินบาทยังหาชุดข้อมูลที่อ้างอิงได้ยาวพอไม่ได้ · ถ้าได้เมื่อไหร่จะทำคลิปเสริมให้
แล้วของไทยล่ะครับ ต้องบอกตรง ๆ ว่าตอนนี้ผมยืนยันได้แค่สองตัว คือเงินเฟ้อไทยเฉลี่ยปีละ 1.85% ตั้งแต่ปี 2000 กับดอกเบี้ยเงินฝากเฉลี่ยปี 2025 ที่ 1.15% ส่วนผลตอบแทนหุ้นไทยรวมปันผล กับราคาทองในรูปเงินบาทย้อนหลังยาว ๆ ผมยังหาชุดข้อมูลที่อ้างอิงได้ยาวพอไม่ได้ ถ้าได้เมื่อไหร่จะทำคลิปเสริมให้ ผมคิดว่าการบอกว่าไม่มีข้อมูล ดีกว่าเอาตัวเลขที่เช็กไม่ได้มาใช้
ที่มา [3]
สรุปสั้น ๆ
- $100 ปี 1928 · ตั๋วเงินคลังได้ $2,579 · หุ้นได้ $1,157,591 — ต่างกัน 449 เท่า
- ผลต่างที่ทำให้ห่างขนาดนั้น คือแค่ 6.7% ต่อปี ทบกัน 98 ปี
- แต่คนที่ได้ตัวเลขนั้น คือคนที่ทนปี 1931 ที่หายไป 43.8% ได้
แหล่งข้อมูล
- Damodaran (NYU Stern) — ผลตอบแทนรายปีของสินทรัพย์สหรัฐ 1928–2025 · ผลตอบแทนตัวเงิน ยังไม่หักเงินเฟ้อ · ข้อมูลของ Damodaran
- Damodaran (NYU Stern) — ผลตอบแทนรายปีของสินทรัพย์สหรัฐ 1928–2025 · ผลตอบแทนตัวเงิน ยังไม่หักเงินเฟ้อ · ราคาบ้านไม่รวมค่าเช่าที่เก็บได้ · ข้อมูลของ Damodaran
- World Bank (World Development Indicators) — ดัชนีราคาผู้บริโภคและดอกเบี้ยเงินฝากเฉลี่ยของไทย · ดัชนีราคาผู้บริโภค (World Bank) · ดอกเบี้ยเงินฝาก (World Bank)
คลิปนี้ทำไว้ให้ความรู้ ไม่ได้ชวนซื้อขายอะไรทั้งนั้น · ข้อมูลผลตอบแทน: Damodaran (NYU Stern) · สินทรัพย์สหรัฐ 1928–2025 · ยังไม่หักเงินเฟ้อ