 THE DOI SOCIETY
ยอมให้ผลตอบแทนลดจาก 10.0% เหลือ 8.3% แลกกับปีที่แย่สุดเบาลงขนาดนี้
ด่านที่แล้วเราเห็นว่าหุ้นให้มากที่สุดแต่ก็แกว่งมากที่สุด ด่านนี้เราจะตอบคำถามว่า ถ้าเราไม่เอาหุ้นล้วน แต่ผสมของสองอย่างเข้าด้วยกัน จะได้อะไรและเสียอะไร ตัวเลขสั้น ๆ คือ ถ้ายอมให้ผลตอบแทนลดจาก 10% เหลือ 8.3 ปีที่แย่ที่สุดจะเบาลงจากลบ 44 เหลือลบ 27 ยอมไหม นั่นคือคำถามของด่านนี้
จบด่านนี้ ตอบได้ 3 ข้อ
- ผสมแล้วได้อะไร เสียอะไร เป็นตัวเลข
- ทำไมมันถึงได้ผล และได้ผลเพราะอะไร
- ปีไหนที่มันไม่ได้ผล และเกิดบ่อยแค่ไหน
 แท่งฟ้าคือผลตอบแทนต่อปี แท่งแดงคือปีที่แย่สุด
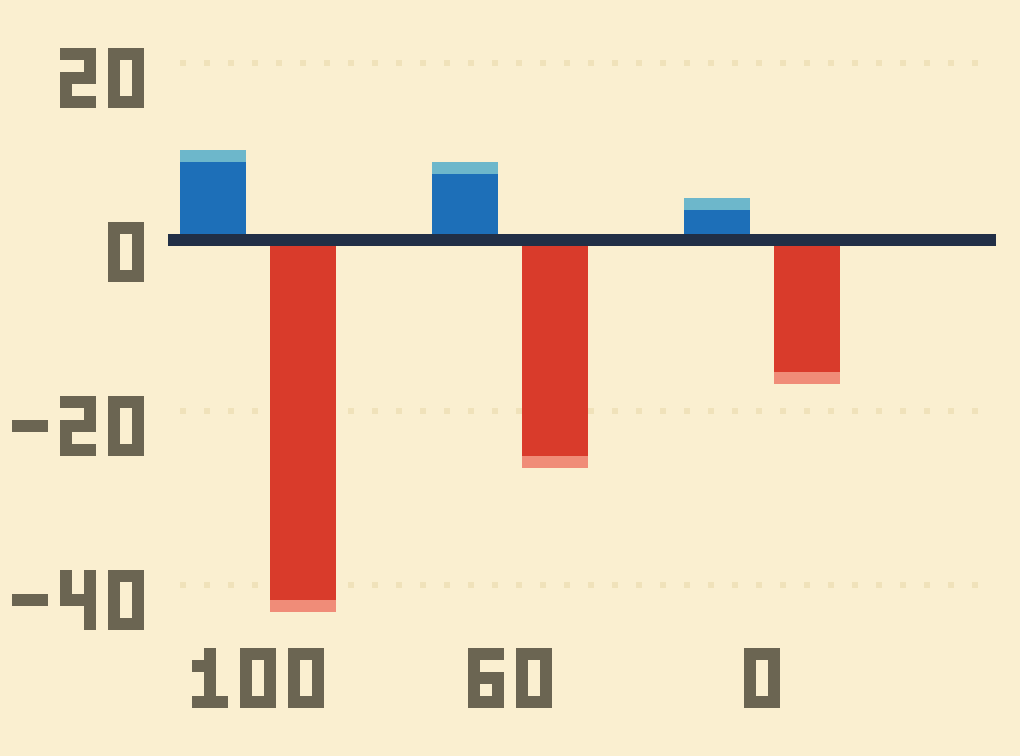
กราฟนี้อ่านเป็นคู่นะครับ แท่งฟ้าคือผลตอบแทนต่อปี แท่งแดงคือปีที่แย่ที่สุด ซ้ายสุดคือหุ้นล้วน ได้ 10% ปีแย่สุดลบ 43.8 ตรงกลางคือหุ้น 60 พันธบัตร 40 ได้ 8.34 ปีแย่สุดลบ 27.3 และขวาสุดคือพันธบัตรล้วน ได้ 4.53 ปีแย่สุดลบ 17.8 ประเด็นอยู่ตรงตัวกลางครับ เราเสียผลตอบแทนไป 1.7 จุด แต่ปีที่แย่ที่สุดเบาลง 16.5 จุด มันไม่ใช่ของฟรีนะครับ เราจ่ายอยู่
แต่อัตราแลกของสองฝั่งไม่เท่ากัน
ไม่ใช่ของฟรี แต่เป็นการแลกที่อัตราไม่เท่ากันสองฝั่ง
ที่มา [1]
 สามแบบ สามชีวิตที่ต่างกัน
| สัดส่วน | ได้ต่อปี | แกว่ง | ปีที่แย่สุด | $100 ปี 1928 กลายเป็น |
|---|---|---|---|---|
| หุ้นล้วน | 10.02% | 19.4% | −43.8% (1931) | $1,157,591 |
| หุ้น 60 พันธบัตร 40 | 8.34% | 12.1% | −27.3% (1931) | $257,108 |
| พันธบัตรล้วน | 4.53% | 7.9% | −17.8% (2022) | $7,714 |
ตารางเต็มเป็นแบบนี้ครับ หุ้นล้วนให้ 10.02 แกว่ง 19.4 ปีแย่สุดลบ 44 เงิน 100 กลายเป็น 1,100,000 หุ้น 60 พันธบัตร 40 ให้ 8.34 แกว่ง 12.1 ปีแย่สุดลบ 27 เงิน 100 กลายเป็น 257,000 และพันธบัตรล้วนให้ 4.53 แกว่ง 7.9 ปีแย่สุดลบ 18 เงิน 100 กลายเป็น 7,700 สังเกตแถวกลางนะครับ มันได้ 83% ของผลตอบแทนหุ้นล้วน โดยแกว่งแค่ 62% ของหุ้นล้วน ไม่มีช่องไหนดีที่สุดทุกด้าน เราเลือกตามว่าเราทนอะไรได้
แถวกลางได้ 83% ของผลตอบแทนหุ้นล้วน โดยแกว่งแค่ 62% ของหุ้นล้วน
ที่มา [1]
 เพราะของสองอย่างไม่ได้แย่พร้อมกันเสมอไป
ปี 2008 · วิกฤตแฮมเบอร์เกอร์
- หุ้น −36.5%
- พันธบัตร +20.1%
- คนที่ถือทั้งสองอย่าง เจ็บน้อยกว่ามาก
- ฝั่งหนึ่งพังอีกฝั่งช่วยรับไว้
ปี 2022 · ดอกเบี้ยขึ้นเร็ว
- หุ้น −18.0%
- พันธบัตร −17.8%
- ปีแบบนี้ กระจายแล้วยังเจ็บ
- ทั้งสองฝั่งลงเพราะเหตุเดียวกัน
ตั้งแต่ปี 1928 หุ้นกับพันธบัตรติดลบพร้อมกันแค่ 5 ปีจาก 98 ปี — น้อย แต่ไม่ใช่ศูนย์
กลไกมันง่ายมากครับ มันได้ผลเพราะของสองอย่างไม่ได้แย่พร้อมกันเสมอไป ดูปี 2008 หุ้นลง 36.5% แต่พันธบัตรขึ้น 20.1 คนที่ถือทั้งสองอย่างเจ็บน้อยกว่ามาก ฝั่งหนึ่งพังอีกฝั่งช่วยรับไว้ แต่ดูปี 2022 บ้าง หุ้นลง 18 พันธบัตรลง 17.8 ปีแบบนี้กระจายแล้วยังเจ็บอยู่ดี เพราะทั้งสองฝั่งลงด้วยเหตุเดียวกันคือดอกเบี้ยขึ้นเร็ว ตั้งแต่ปี 1928 หุ้นกับพันธบัตรติดลบพร้อมกันแค่ 5 ปีจาก 98 ปี น้อยครับ
แต่ไม่ใช่ศูนย์
ที่มา [2]
 3 เรื่องที่คนเข้าใจผิดเรื่องการกระจาย
 “ซื้อหลายตัว = กระจายแล้ว”ถ้าทุกตัวอยู่ในเรื่องเดียวกัน เวลาพังก็พังพร้อมกัน — จำนวนตัวไม่ใช่ประเด็น
- “กระจายแล้วจะไม่ขาดทุน”ปี 2022 กระจายแบบ 60/40 ก็ยังติดลบ มันลดความแรง ไม่ได้ลบความเสี่ยงทิ้ง
- “กระจายเยอะ ๆ ไว้ก่อน ดีเสมอ”กระจายจนไม่รู้ว่าถืออะไรอยู่ หรือกระจายจนค่าธรรมเนียมบาน ก็เสียเปล่า
สามเรื่องที่คนเข้าใจผิด เรื่องแรก คิดว่าซื้อหลายตัวเท่ากับกระจายแล้ว ถ้าทุกตัวอยู่ในเรื่องเดียวกัน เวลาพังมันก็พังพร้อมกันครับ จำนวนตัวไม่ใช่ประเด็น เรื่องที่สอง คิดว่ากระจายแล้วจะไม่ขาดทุน ปี 2022 กระจายแบบ 60/40 ก็ยังติดลบ มันลดความแรงได้ แต่ไม่ได้ลบความเสี่ยงทิ้ง เรื่องที่สาม คิดว่ากระจายเยอะ ๆ ไว้ก่อนดีเสมอ กระจายจนไม่รู้ว่าถืออะไรอยู่ หรือกระจายจนค่าธรรมเนียมบาน ก็เสียเปล่าเหมือนกัน
สรุปง่าย ๆ ครับ กระจายคือการยอมไม่ได้มากที่สุด เพื่อจะไม่แย่ที่สุด
สรุปสั้น ๆ
- ผสมหุ้น 60 พันธบัตร 40: ได้ 8.3% ต่อปี แทน 10.0% แต่ปีแย่สุดเบาลงจาก −43.8% เหลือ −27.3%
- มันได้ผลเพราะของสองอย่างไม่ได้แย่พร้อมกันเสมอไป
- แต่มีปีที่แย่พร้อมกัน — 5 ปีจาก 98 ปี รวมถึงปี 2022
แหล่งข้อมูล
- Damodaran (NYU Stern) — สินทรัพย์สหรัฐ 1928–2025 · ปรับสัดส่วนกลับเท่าเดิมทุกสิ้นปี · ยังไม่หักเงินเฟ้อ · ข้อมูลของ Damodaran
- Damodaran (NYU Stern) — สินทรัพย์สหรัฐ 1928–2025 · ปรับสัดส่วนกลับเท่าเดิมทุกสิ้นปี · ยังไม่หักเงินเฟ้อ · ปีที่ติดลบพร้อมกัน: 1931 · 1941 · 1969 · 2018 · 2022 · ข้อมูลของ Damodaran
คลิปนี้ทำไว้ให้ความรู้ ไม่ได้ชวนซื้อขายอะไรทั้งนั้น · ข้อมูลผลตอบแทน: Damodaran (NYU Stern) · สินทรัพย์สหรัฐ 1928–2025