 THE DOI SOCIETY
ฝาก ฿100 ตั้งแต่ปี 2004 · เงินในบัญชีขึ้นเป็น ฿143 แต่ซื้อของได้เท่า ฿94
ด่านที่แล้วเราเห็นกันไปว่าเก็บเงินสดไว้เฉย ๆ กำลังซื้อมันถอยหลัง ทีนี้คำถามที่ตามมาทันทีคือ งั้นเอาไปฝากแบงก์ก็น่าจะพอแล้วสิ ได้ดอกเบี้ยด้วย ปลอดภัยด้วย ผมเอาตัวเลขจริง 22 ปีย้อนหลังของไทยมาให้ดูครับ ถ้าคุณฝากเงิน 100 บาทไว้ตั้งแต่ปี 2004 วันนี้ในบัญชีคุณจะมี 143 บาท ฟังดูดีใช่ไหม
แต่ของที่มันซื้อได้ เท่ากับ 94 บาทของปี 2004 คือน้อยกว่าตอนที่คุณเริ่มฝาก
จบด่านนี้ ตอบได้ 3 ข้อ
- ปีไหนที่เงินฝาก ชนะและแพ้เงินเฟ้อ
- “ได้จริง” คำนวณยังไง และทำไมต้องดูตัวนี้
- เงินฝากมีหน้าที่อะไร ที่ของอย่างอื่น ทำแทนไม่ได้
 ฝากแบงก์ 22 ปี แล้วจนลง
ตัวเลขชุดนี้อ่านง่าย ๆ ครับ 22 ปีที่ผ่านมา มี 10 ปีที่ดอกเบี้ยเงินฝากโตช้ากว่าของที่แพงขึ้น แปลว่าเกือบครึ่งหนึ่งของช่วงเวลา เงินฝากเราถอยหลัง และถ้ารวมทั้ง 22 ปี ดอกเบี้ยพาเงินเราขึ้นมา 43% แต่ของแพงขึ้น 52% ส่วนต่างตรงนั้นคือเหตุผลที่เงิน 100 กลายเป็น 94 ผมชอบเปรียบว่ามันเหมือนเดินขึ้นบันไดเลื่อนที่กำลังเลื่อนลงนะครับ คุณเดินอยู่ ไม่ได้หยุด
แต่ถ้าเดินช้ากว่าบันได คุณก็ยังถอยหลัง
เหมือนเดินขึ้นบันไดเลื่อนที่กำลังเลื่อนลง เดินช้ากว่ามัน ก็ถอยหลัง
ที่มา [1]
 แท่งแดงคือปีที่เงินในบัญชีเพิ่ม แต่ซื้อของได้น้อยลง
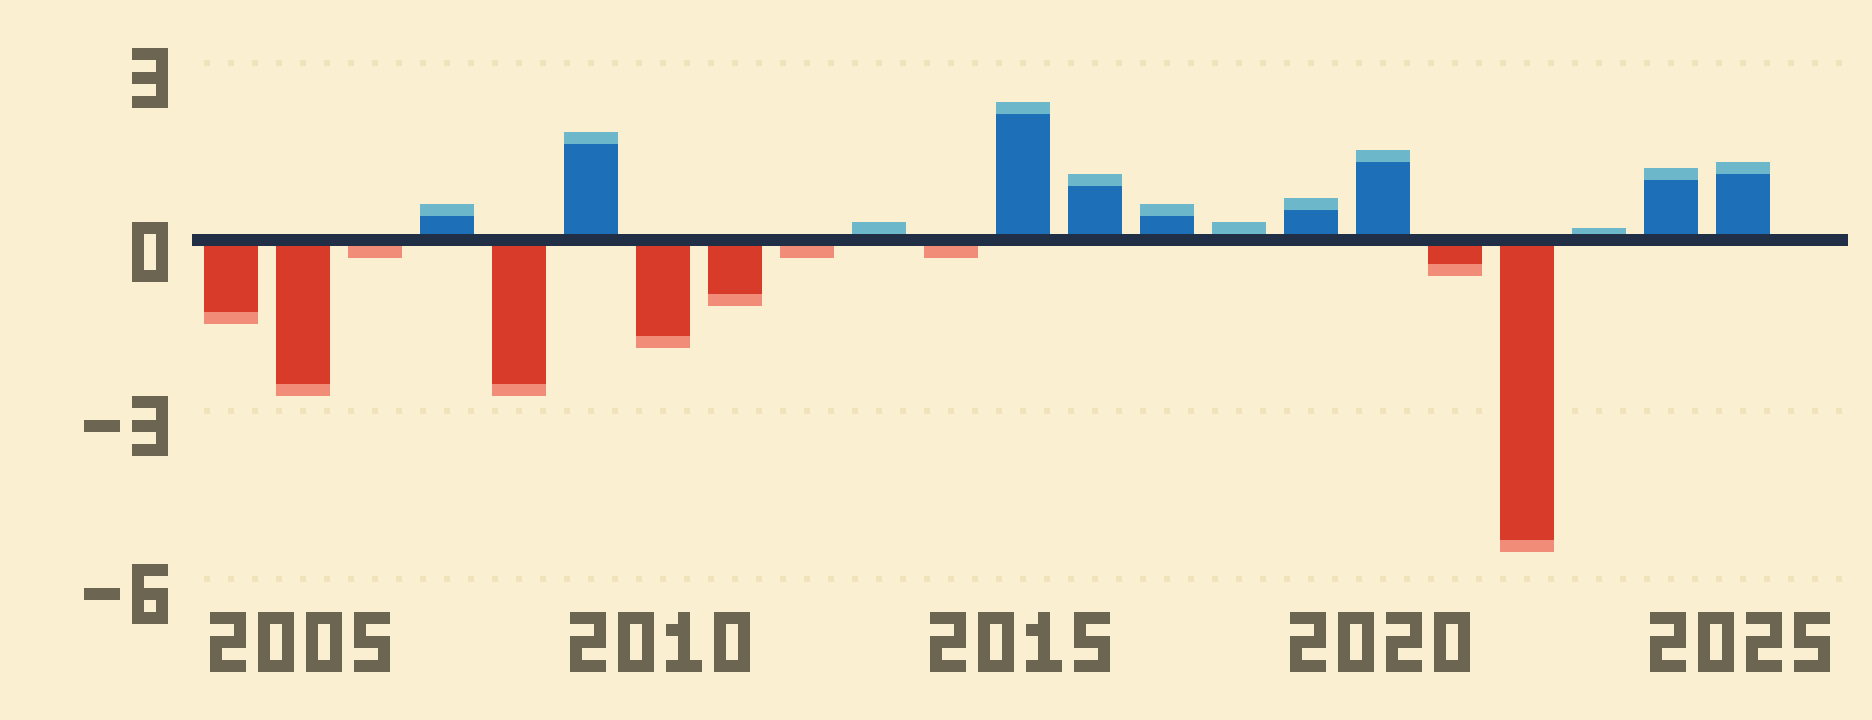
กราฟนี้คือหัวใจของด่านนี้ครับ แต่ละแท่งคือดอกเบี้ยเงินฝากของปีนั้น ลบด้วยเงินเฟ้อของปีนั้น แท่งที่โผล่ขึ้นเหนือเส้นคือปีที่เราชนะ เงินโตเร็วกว่าของที่แพงขึ้น แท่งแดงที่ห้อยลงคือปีที่เราแพ้ เงินในบัญชีเพิ่มนะ แต่ซื้อของได้น้อยลง นับดูแล้วมี 10 แท่งแดงจาก 22 ปี และแท่งที่ยาวที่สุดคือปี 2022 ปีนั้นปีเดียวกำลังซื้อหายไป 5.6%
ที่มา [2]
 เอาดอกเบี้ยที่ได้ ลบด้วยของที่แพงขึ้น
คิดแบบเป๊ะ: (1 + ดอกเบี้ย) ÷ (1 + เงินเฟ้อ) − 1 = −5.25% · ลบตรง ๆ ใช้ประมาณได้เมื่อเลขไม่สูงมาก
วิธีคิดง่ายมากครับ เอาดอกเบี้ยที่เราได้ ลบด้วยของที่แพงขึ้นในปีเดียวกัน ปี 2022 ดอกเบี้ยเงินฝากเฉลี่ย 0.51% ของแพงขึ้น 6.08% ลบกันแล้วได้ประมาณลบ 5.6 แปลว่าปีนั้นเงินในบัญชีเราเพิ่มขึ้นจริง แต่ของที่มันซื้อได้ลดลง 5.6% ตัวเลขตัวนี้มีชื่อทางการว่า เรียลรีเทิร์น หรือผลตอบแทนที่แท้จริง
ส่วนดอกเบี้ย 0.51 ที่แบงก์ติดไว้หน้าสาขา อันนั้นคือดอกเบี้ยที่ประกาศ สองตัวนี้ไม่เหมือนกัน และตัวที่กินได้คือตัวหลัง
ตัวเลขนี้มีชื่อทางการว่า real return · ที่เหลือเรียกกันว่าดอกเบี้ยที่ประกาศ
ที่มา [3]
 เงินฝากทำสามอย่างที่ของอื่นทำแทนไม่ได้
 ถอนได้ทันทีที่ต้องใช้ค่ารักษา ตกงาน รถเสีย — เรื่องพวกนี้ไม่รอให้เราขายของก่อน
- ตัวเลขไม่ลดลงในวันที่แย่วันที่ตลาดตก เงินฝากยังเป็นตัวเลขเดิม ซึ่งมีค่ามากตอนที่เราต้องใช้เงินพอดี
 แต่ไม่ได้ออกแบบมาให้เงินโตหน้าที่มันคือความพร้อมใช้ ไม่ใช่การเติบโต — เอาไว้เก็บเงินก้อนที่จะใช้ในไม่กี่ปี
ทีนี้อย่าเพิ่งเข้าใจผิดว่าผมกำลังบอกว่าอย่าฝากเงินนะครับ เงินฝากทำสามอย่างที่ของอย่างอื่นทำแทนไม่ได้เลย หนึ่ง ถอนได้ทันทีที่ต้องใช้ ค่ารักษาพยาบาล ตกงาน รถเสีย เรื่องพวกนี้ไม่รอให้เราไปขายของก่อน สอง วันที่ตลาดตกหนัก เงินฝากยังเป็นตัวเลขเดิม ซึ่งมีค่ามากถ้าวันนั้นเราต้องใช้เงินพอดี
แต่สาม มันไม่ได้ออกแบบมาให้เงินโต หน้าที่ของมันคือความพร้อมใช้ เพราะฉะนั้นเงินฝากไม่ได้แย่ครับ แต่ถ้าเราเอาเงินที่จะไม่ได้ใช้ไปอีก 20 ปีไปกองไว้ตรงนั้น นั่นคือใช้ผิดหน้าที่
 3 เรื่องที่คนเข้าใจผิดเรื่องเงินฝาก
- “ดอกเบี้ยขึ้นแล้ว แปลว่าชนะแล้ว”ต้องดูว่าเงินเฟ้อขึ้นตามไปเท่าไหร่ ปี 2022 ดอกเบี้ยก็ขึ้น แต่ของขึ้นเร็วกว่ามาก
- “ฝากประจำได้เยอะกว่า ก็ปลอดภัยเหมือนกัน”ปลอดภัยจากตัวเลขลด แต่ยิ่งฝากยาว ยิ่งเจอเงินเฟ้อกัดนาน
- “ดอกเบี้ยที่ประกาศคือที่ได้จริง”ยังต้องหักภาษีดอกเบี้ย 15% แล้วค่อยหักของที่แพงขึ้นอีกรอบ
สามเรื่องที่คนเข้าใจผิดบ่อย เรื่องแรก พอเห็นข่าวว่าดอกเบี้ยขึ้นก็คิดว่าชนะแล้ว แต่ต้องดูด้วยว่าเงินเฟ้อขึ้นตามไปเท่าไหร่ ปี 2022 ดอกเบี้ยก็ขึ้นนะครับ แต่ของขึ้นเร็วกว่ามาก เรื่องที่สอง คิดว่าฝากประจำได้ดอกเยอะกว่าก็เลยปลอดภัยเหมือนกัน มันปลอดภัยจากตัวเลขลดลงก็จริง แต่ยิ่งฝากยาวก็ยิ่งเจอเงินเฟ้อกัดนาน
เรื่องที่สาม คิดว่าดอกเบี้ยที่ประกาศคือที่ได้จริง จริง ๆ ยังต้องหักภาษีดอกเบี้ย 15% ก่อน แล้วค่อยเอาไปหักของที่แพงขึ้นอีกรอบ
สรุปสั้น ๆ
- 22 ปีที่ผ่านมา เงินฝากไทยแพ้เงินเฟ้อ 10 ปี ฝาก ฿100 ปี 2004 วันนี้ซื้อของได้เท่า ฿94
- ตัวเลขที่ต้องดูคือ “ได้จริง” = ดอกเบี้ยที่ได้ ลบของที่แพงขึ้น
- เงินฝากมีไว้เพื่อความพร้อมใช้ ไม่ใช่เพื่อให้เงินโต
แหล่งข้อมูล
- World Bank — ดอกเบี้ยเงินฝากเฉลี่ยของไทย (IMF IFS) และดัชนีราคาผู้บริโภค · ยังไม่หักภาษีดอกเบี้ย 15% · ดัชนีราคาผู้บริโภค (World Bank) · ดอกเบี้ยเงินฝาก (World Bank)
- World Bank — ดอกเบี้ยเงินฝากเฉลี่ยของไทย (IMF IFS) และดัชนีราคาผู้บริโภค · ยังไม่หักภาษีดอกเบี้ย 15% · แท่งคำนวณจาก (ดอกเบี้ย − เงินเฟ้อ) ของแต่ละปี · ดัชนีราคาผู้บริโภค (World Bank) · ดอกเบี้ยเงินฝาก (World Bank)
- World Bank — ดอกเบี้ยเงินฝากเฉลี่ยและดัชนีราคาผู้บริโภคของไทย ปี 2022 · ดัชนีราคาผู้บริโภค (World Bank) · ดอกเบี้ยเงินฝาก (World Bank)
คลิปนี้ทำไว้ให้ความรู้ ไม่ได้ชวนซื้อขายอะไรทั้งนั้น · ข้อมูลดอกเบี้ยและเงินเฟ้อ: World Bank (World Development Indicators)