 THE DOI SOCIETY
เงินต้น ฿10,000 เท่ากัน · 7% เท่ากัน · 30 ปีเท่ากัน · ต่างกันแค่ดอกเก่าได้ดอกต่อหรือเปล่า
ด่านนี้เป็นเรื่องที่แบงก์ชาติเคยสำรวจแล้วพบว่าคนไทยตอบถูกน้อยกว่าค่าเฉลี่ยของประเทศพัฒนาแล้ว ซึ่งน่าเสียดายมาก เพราะมันเป็นกลไกที่ทำงานให้เราฟรี ๆ ดูตัวเลขนี้ก่อนครับ เงินต้น 10,000 บาทเท่ากัน อัตรา 7% เท่ากัน 30 ปีเท่ากัน แต่ปลายทางต่างกัน 45,000 บาท ต่างกันแค่เรื่องเดียวคือดอกเก่าได้ดอกต่อหรือเปล่า
จบด่านนี้ ตอบได้ 3 ข้อ
- ดอกทบต้น ทำงานยังไง เงินงอกมาจากไหน
- กฎ 72 คิดในหัวได้เลย ว่ากี่ปีเงินจะเท่าตัว
- ทำไมดอกเบี้ย ที่ประกาศ กับที่ได้จริงไม่เท่ากัน
 ต่างกันตรงที่ดอกเก่า ได้ดอกต่อหรือเปล่า
| ฿10,000 ที่ 7% | ดอกไม่ทบ | ดอกทบต้น | ต่างกัน |
|---|---|---|---|
| ผ่านไป 10 ปี | ฿17,000 | ฿19,672 | +฿2,672 |
| ผ่านไป 20 ปี | ฿24,000 | ฿38,697 | +฿14,697 |
| ผ่านไป 30 ปี | ฿31,000 | ฿76,123 | +฿45,123 |
มาดูกันทีละช่วงเวลา เงินหมื่นเดียวที่ 7% ผ่านไป 10 ปี แบบดอกไม่ทบได้ 17,000 แบบทบต้นได้ 19,672 ต่างกัน 2,600 ยังไม่เยอะ ผ่านไป 20 ปี ต่างกัน 14,000 เริ่มเห็นแล้ว ผ่านไป 30 ปี ต่างกัน 45,000 สังเกตนะครับว่าช่องว่างมันไม่ได้โตเท่า ๆ กัน มันถ่างเร็วขึ้นเรื่อย ๆ เพราะดอกไม่ทบมันโตเป็นเส้นตรง ส่วนดอกทบต้นโตเป็นเส้นโค้งที่ชันขึ้นทุกปี
ดอกไม่ทบโตเป็นเส้นตรง · ดอกทบต้นโตแบบโค้งขึ้น และโค้งนั้นชันขึ้นทุกปี
ที่มา [1]
ทบต้นกี่เท่า
แท่งฟ้า = ทบต้น · แท่งเทา = ดอกไม่ทบ · ทบปีละครั้งเหมือนตัวอย่างในคลิป · สมมติว่าได้อัตราเท่ากันทุกปี ซึ่งของจริงไม่เป็นแบบนั้น (ด่าน 1-7)
 สิบปีแรกดูเหมือนไม่มีอะไร สิบปีหลังคือทั้งหมด
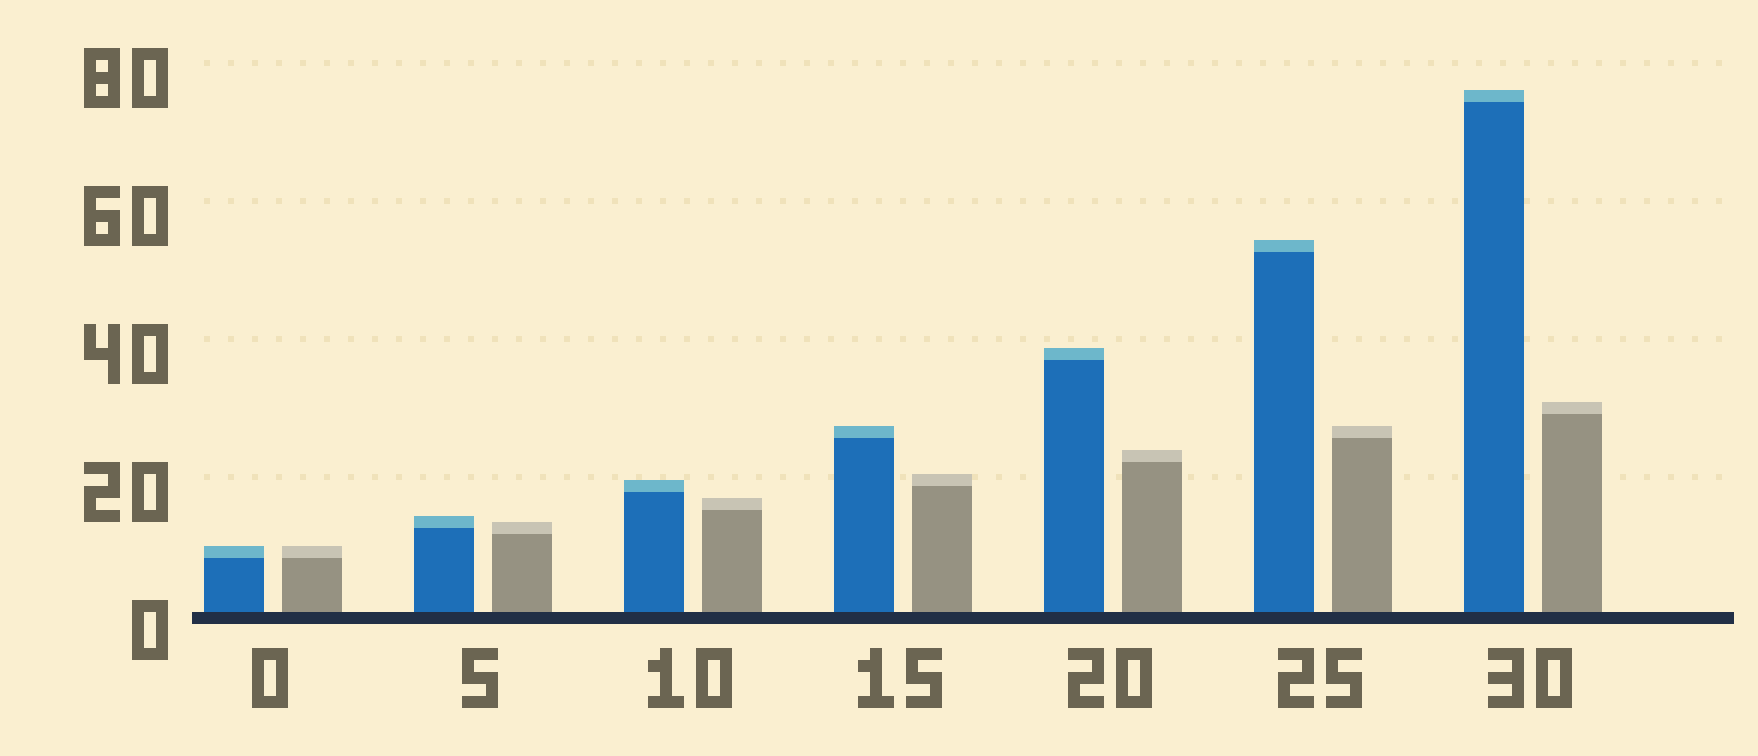
กราฟนี้อธิบายได้ดีกว่าตัวเลข 10 ปีแรกเส้นมันแทบจะแบน ได้ดอกมา 9,600 ดูไม่มีอะไรเลย หลายคนถอดใจตรงนี้แหละครับ แต่ 10 ปีสุดท้าย เส้นเดียวกันนี้ให้ดอกมา 37,000 เงินต้นก้อนเดียวกัน อัตราเดียวกัน ต่างกันแค่ว่าเราอยู่ช่วงไหนของเส้น นี่คือเหตุผลที่ดอกทบต้นให้ผลตอนท้าย ไม่ใช่ตอนต้น และเป็นเหตุผลที่คนที่เลิกกลางทางไม่เคยได้เห็นส่วนที่ดีที่สุดของมัน
ที่มา [1]
 กฎ 72 — เอา 72 หารด้วยอัตรา ได้จำนวนปีที่เงินจะเท่าตัว
ลองอีกสองอัน
ที่ 3% → 72 ÷ 3 = 24 ปี ที่ 12% → 72 ÷ 12 = 6 ปี
ใช้กับฝั่งหนี้ก็ได้ ดอกบัตร 16% → หนี้เท่าตัวใน 4 ปีครึ่ง ถ้าไม่จ่ายเลย
อันนี้เป็นเครื่องมือที่ผมใช้บ่อยที่สุด เรียกว่ากฎ 72 วิธีใช้คือเอา 72 หารด้วยอัตราผลตอบแทน ได้เท่าไหร่คือจำนวนปีที่เงินจะเท่าตัว ที่ 7% 72 หาร 7 ได้ประมาณ 10 ปี คิดเป๊ะ ๆ คือ 10.24 ปี ใกล้พอที่จะใช้ในหัวได้ ลองอีกสองอัน ที่ 3% 24 ปี ที่ 12% 6 ปี และใช้กับฝั่งหนี้ก็ได้ ดอกบัตรเครดิต 16% ถ้าไม่จ่ายเลย หนี้จะเท่าตัวใน 4 ปีครึ่ง
ที่มา [2]
 ทบถี่ขึ้น ได้มากขึ้น ทั้งที่อัตราเท่าเดิม
คิดจาก (1 + 12% ÷ 12) ยกกำลัง 12 แล้วลบ 1
เรื่องสุดท้าย เวลาเราเห็นดอกเบี้ย 12% ต่อปี ถ้าเขาทบให้รายเดือน สิ่งที่ได้จริงคือ 12.68% ไม่ใช่ 12 เพราะดอกของเดือนนี้จะได้ดอกต่อในเดือนหน้าด้วย ยิ่งทบถี่ยิ่งได้มาก ทั้งที่อัตราที่ประกาศเท่าเดิม ตัวเลขคู่นี้มีชื่อทางการว่า นอมินอลเรต กับ เอฟเฟกทีฟเรต เวลาเราจะเทียบของสองที่ว่าที่ไหนให้มากกว่ากัน ต้องเทียบตัวหลังนะครับ ไม่ใช่ตัวที่ติดไว้หน้าร้าน
ตัวเลขคู่นี้มีชื่อทางการว่า nominal rate กับ effective rate · เวลาเทียบของสองที่ ต้องเทียบตัวหลัง
ที่มา [1]
ทบต้นคือเลขยกกำลัง — เวลาอยู่บนตัวยก
ไม่ใช่ความเห็นของใคร · เป็นคณิตศาสตร์ที่กดเครื่องคิดเลขตามได้เอง
สูตรบอกว่า
- เงินปลายทาง = เงินต้น × (1 + อัตรา) ยกกำลังจำนวนปี
- อัตราเป็นแค่ตัวคูณ แต่จำนวนปีอยู่บนตัวยก ยิ่งนาน ผลยิ่งเร่งตัว
- ที่ 7% ต่อปี: 10 ปีได้ 1.97 เท่า 20 ปีได้ 3.87 เท่า · 30 ปีได้ 7.61 เท่า
ข้อแม้ที่สูตรไม่บอก
- สูตรสมมติว่าได้อัตราเท่ากันทุกปี
- ของจริงขึ้นลง: +50% แล้ว −50% ค่าเฉลี่ย 0% แต่เงินหายไป 25%
- ด่าน 1-7 กับ 1-8 จะดูว่า ของจริงขึ้นลงแค่ไหน
ก่อนจะไปต่อ ขอพักมาดูว่าทฤษฎีของเรื่องนี้บอกอะไร ด่านนี้ง่ายหน่อย เพราะทบต้นไม่ใช่ความเห็นของใคร มันเป็นคณิตศาสตร์ที่เรากดเครื่องคิดเลขตามได้เอง เงินปลายทางเท่ากับเงินต้น คูณหนึ่งบวกอัตรา ยกกำลังจำนวนปี สังเกตนะครับว่าอัตราเป็นแค่ตัวคูณ แต่จำนวนปีไปอยู่บนตัวยก ยิ่งนานผลยิ่งเร่งตัว ที่ 7% 10 ปีได้เกือบ 2 เท่า 20 ปีเกือบ 4 เท่า 30 ปี 7 เท่าครึ่ง
แต่สูตรนี้มีข้อแม้ที่มันไม่ได้บอก คือมันสมมติว่าเราได้อัตราเท่ากันทุกปี ของจริงไม่ใช่แบบนั้น ถ้าปีแรกได้บวก 50% ปีที่สองลบ 50 ค่าเฉลี่ยเป็นศูนย์ แต่เงินเราหายไป 25% ด่าน 1-7 กับ 1-8 จะมาดูกันว่าของจริงมันขึ้นลงแค่ไหน
ที่มา [3]
 แผนทบต้น 200 ปีของแฟรงคลิน
ตอนนั้นคิดไว้ยังไง · ปี 1789
- ทิ้งเงินให้บอสตันกับฟิลาเดลเฟีย เมืองละ £1,000
- ให้ปล่อยกู้ช่างหนุ่มที่เพิ่งตั้งตัว คิดดอก 5% ต่อปี
- เขียนตัวเลขไว้เอง: 100 ปี £131,000 200 ปี £4,061,000 ต่อเมือง
หลังจากนั้นเกิดอะไร
- เงินไม่ได้ถูกปล่อยกู้ต่อเนื่อง อย่างที่เขาวางไว้
- ปี 1991 สองกองรวมกันได้ $6.5 ล้าน จาก $36 ล้านที่เขาคาดไว้
- ยังโตได้หลายร้อยเท่า แต่ได้ไม่ถึงหนึ่งในห้าของแผน
ทีนี้มาดูของจริงกันบ้าง ปี 1789 เบนจามิน แฟรงคลิน หนึ่งในคนที่ก่อตั้งประเทศอเมริกา เขียนเพิ่มไว้ในพินัยกรรมว่า ให้เงินเมืองบอสตันกับเมืองฟิลาเดลเฟียเมืองละ 1,000 ปอนด์ เอาไปปล่อยกู้ให้ช่างหนุ่ม ๆ ที่เพิ่งตั้งตัว คิดดอก 5% ต่อปี แล้วเขาก็คำนวณไว้เองเลยว่า ครบ 100 ปีจะมี 131,000 ปอนด์ ให้เอา 100,000 ไปสร้างของสาธารณะ ที่เหลือปล่อยทบต่ออีก 100 ปี จะได้ 4,061,000 ปอนด์ต่อเมือง สูตรที่เขาใช้คือสูตรเดียวกับที่เราเพิ่งดูกันเลยครับ
ทีนี้ของจริงเป็นยังไง นักวิจัยที่ไล่ดูบัญชีของสองกองนี้พบว่า เงินไม่ได้ถูกปล่อยกู้ต่อเนื่องอย่างที่แฟรงคลินวางไว้ พอถึงปี 1991 สองกองรวมกันมี 6,500,000 ดอลลาร์ เทียบกับ 36 ล้านดอลลาร์ที่เขาคาดไว้ ยังโตได้หลาย 100 เท่าก็จริง แต่ได้ไม่ถึงหนึ่งในห้าของแผน ส่วนที่ผมชอบที่สุดคือ ในพินัยกรรมฉบับเดียวกัน ถัดจากตัวเลขพวกนั้น แฟรงคลินเขียนไว้เองว่า เขาอาจจะหวังลม ๆ แล้ง ๆ มากเกินไป ว่าแผนนี้จะเดินไปได้ตลอดโดยไม่มีอะไรมาขัด สูตรทบต้นไม่ผิดครับ
แต่มันทำงานเฉพาะตอนที่เงินทำงานอยู่ ช่วงไหนที่เงินหยุดทำงาน ช่วงนั้นคือส่วนที่หายไปจากปลายทาง
“ผมอาจจะหวังลม ๆ แล้ง ๆ มากเกินไป”“I have, perhaps, too much flattered myself with a vain fancy” — Benjamin Franklin · พินัยกรรม 1789
ที่มา [4]
 3 เรื่องที่คนเข้าใจผิดเรื่องทบต้น
 “ต้องได้เยอะ ๆ ถึงจะเห็นผล”จากตารางเมื่อกี้ อัตราเท่าเดิมทั้งสามแถว สิ่งที่เปลี่ยนคือเวลาอย่างเดียว
- “ทบต้นทำงานให้เราเสมอ”มันไม่เลือกข้าง หนี้บัตรเครดิตก็ทบต้นเหมือนกัน แค่ทบใส่เรา
- “ถอนออกมาใช้บ้างไม่เป็นไร”ทุกครั้งที่ถอน เราตัดดอกที่จะไปได้ดอกต่อออกจากสมการ ผลจะโผล่ตอนท้ายสุด
สามเรื่องที่คนเข้าใจผิด เรื่องแรก คิดว่าต้องได้ผลตอบแทนเยอะ ๆ ถึงจะเห็นผล จากตารางเมื่อกี้ อัตราเท่าเดิมทั้งสามแถวนะครับ สิ่งที่เปลี่ยนคือเวลาอย่างเดียว เรื่องที่สอง คิดว่าทบต้นทำงานให้เราเสมอ มันไม่เลือกข้างครับ หนี้บัตรเครดิตก็ทบต้นเหมือนกัน แค่ทบใส่เรา เรื่องที่สาม คิดว่าถอนออกมาใช้บ้างไม่เป็นไร ทุกครั้งที่ถอน เราตัดดอกก้อนที่จะไปได้ดอกต่อออกจากสมการ แล้วผลของมันจะไปโผล่ตอนท้ายสุด ตอนที่แก้อะไรไม่ได้แล้ว
สรุปสั้น ๆ
- ดอกทบต้น = ดอกที่ได้มาแล้ว ได้ดอกต่อในรอบถัดไป
- ฿10,000 ที่ 7% นาน 30 ปี: ไม่ทบได้ ฿31,000 · ทบต้นได้ ฿76,123
- กฎ 72: เอา 72 หารด้วยอัตรา = จำนวนปีที่เงินจะเท่าตัว
แหล่งข้อมูล
- ตัวเลขตัวอย่าง คิดจากสูตร ดอกไม่ทบ = เงินต้น × (1 + อัตรา × ปี) · ทบต้น = เงินต้น × (1 + อัตรา) ยกกำลังปี
- ตัวเลขตัวอย่าง คิดจากสูตร ดอกไม่ทบ = เงินต้น × (1 + อัตรา × ปี) · ทบต้น = เงินต้น × (1 + อัตรา) ยกกำลังปี · กฎ 72 เป็นวิธีประมาณ ใกล้ของจริงที่สุดในช่วงอัตรา 5-12%
- ตัวเลขตัวอย่าง คิดจากสูตร ดอกไม่ทบ = เงินต้น × (1 + อัตรา × ปี) · ทบต้น = เงินต้น × (1 + อัตรา) ยกกำลังปี · 1.07 ยกกำลัง 10, 20, 30 · ตัวอย่างขึ้นลง: 1.5 × 0.5 = 0.75
- ภาคผนวกพินัยกรรมของ Benjamin Franklin (23 มิ.ย. 1789) · City of Boston Archives · Yenawine (1995) Syracuse University — $36 ล้านคือตัวเลขของ Franklin แปลงเป็นดอลลาร์ ยังไม่หักเงินเฟ้อ
คลิปนี้ทำไว้ให้ความรู้ ไม่ได้ชวนซื้อขายอะไรทั้งนั้น · ตัวเลขในด่านนี้เป็นตัวอย่างที่คิดจากสูตร ไม่ใช่ผลตอบแทนของสินทรัพย์ใดจริง