 THE DOI SOCIETY
ออมเท่ากันเดือนละ ฿3,000 · ต่างกันแค่เริ่มตอนอายุ 25 กับ 35
ด่านที่แล้วเราเห็นแล้วว่าดอกทบต้นต้องการเวลา ด่านนี้ผมจะตีราคาให้ดูเลยว่าเวลามันมีค่าเท่าไหร่ 2 คนนี้ออมเท่ากันเป๊ะ ๆ เดือนละ 3,000 บาท ได้ผลตอบแทนเท่ากันเป๊ะ ๆ ที่ 7% หยุดพร้อมกันตอนอายุ 60 ต่างกันอย่างเดียวคือคนหนึ่งเริ่มตอน 25 อีกคนเริ่มตอน 35 ปลายทางห่างกันเกือบ 3 ล้านบาท
จบด่านนี้ ตอบได้ 3 ข้อ
- ทำไมสิบปีแรก ถึงแพงที่สุด
- ถ้าเริ่มช้าไปแล้ว ยังพอทำอะไรได้บ้าง
- ค่าธรรมเนียม 1.5% กินไปเท่าไหร่ใน 30 ปี
 ใส่เงินต่างกัน ฿360,000 แต่ปลายทางต่างกัน ฿2,990,000
ตัวเลขนี้อ่านแล้วต้องหยุดคิดสักพักครับ คนที่เริ่มตอน 25 ใส่เงินรวมทั้งชีวิต 1,260,000 ได้ปลายทาง 5,400,000 คนที่เริ่มตอน 35 ใส่เงินรวม 900,000 ได้ปลายทาง 2,400,000 ใส่เงินต่างกันแค่ 360,000 แต่ปลายทางต่างกันเกือบ 3 ล้าน ทำไมถึงเป็นแบบนั้น เพราะเงินที่เราใส่ตอนอายุ 25 มันมีเวลาทำงาน 35 ปี
ส่วนเงินที่ใส่ตอนอายุ 59 มีเวลาทำงานแค่ปีเดียว
เพราะเงินที่ใส่ตอนอายุ 25 มีเวลาทำงาน 35 ปี ส่วนเงินที่ใส่ตอน 59 มีเวลาแค่ปีเดียว
ที่มา [1]
 ช่องว่างไม่ได้เกิดตอนต้น แต่ถ่างที่สุดตอนท้าย
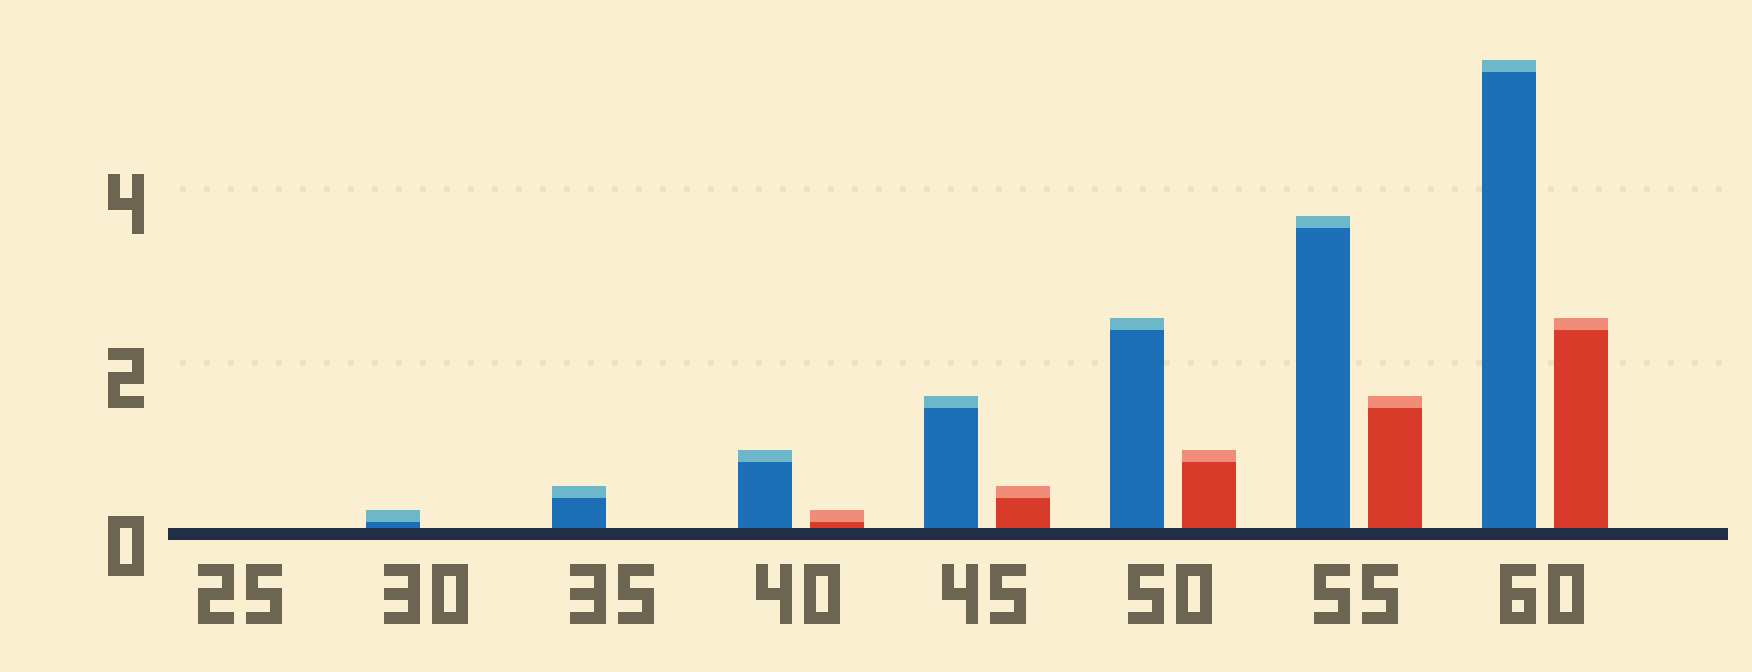
กราฟนี้ทำให้เห็นสิ่งที่ตัวเลขเดียวไม่บอก ตอนอายุ 40 2 คนนี้ห่างกันแค่ 900,000 ดูแล้วยังไล่ทันอยู่เลย แต่พอถึงอายุ 60 ห่างกัน 3 ล้าน ประเด็นคือช่องว่างมันไม่ได้เกิดขึ้นตอนต้นนะครับ มันเกิดตอนท้าย เพราะเงินที่ใส่ไปตอนต้นมันถูกทบมาเรื่อย ๆ จนกลายเป็นก้อนใหญ่ในช่วงท้าย ซึ่งแปลว่าตอนที่เรารู้สึกว่ายังไล่ทัน จริง ๆ มันสายไปแล้ว
ที่มา [1]
เริ่มเร็วกับเริ่มช้า ต่างกันเท่าไหร่
ออมต้นเดือน ทบรายเดือน สูตรเดียวกับตัวเลขในคลิปด่าน 1-6 · เป็นตัวเลขตัวอย่าง ไม่ใช่ผลตอบแทนของสินทรัพย์ใดจริง
 เริ่มช้าไปแล้ว ยังเหลือปุ่มให้ดันอีกสองปุ่ม
 ดันปุ่มเงินต้น — ออมเพิ่มต่อเดือนคนเริ่มอายุ 35 ถ้าออมเดือนละ ฿6,670 แทน ฿3,000 จะได้ปลายทางเท่าคนเริ่ม 25 พอดี
 ดันปุ่มเวลาที่เหลือ — เริ่มวันนี้ ไม่ใช่ปีหน้าจากอายุ 35 ถ้าเลื่อนอีกปีเดียว ปลายทางหายไปอีกราว ฿200,000
 ปุ่มที่ห้ามดัน — ไล่หาผลตอบแทนสูงผิดปกติการเริ่มช้าแก้ได้ด้วยการออมเพิ่ม ไม่ใช่ด้วยการรับความเสี่ยงที่ไม่เข้าใจ
ทีนี้ถ้าใครดูถึงตรงนี้แล้วรู้สึกว่าสายไปแล้ว ผมอยากบอกว่ายังเหลือปุ่มให้ดันอีกสองปุ่มครับ ปุ่มแรกคือเงินต้น คนที่เริ่มตอนอายุ 35 ถ้าออมเดือนละ 6,670 แทน 3,000 จะได้ปลายทางเท่าคนที่เริ่มตอน 25 พอดี แพงกว่าเยอะ แต่ทำได้ ปุ่มที่สองคือเวลาที่เหลืออยู่ คือเริ่มวันนี้ ไม่ใช่ปีหน้า เพราะจากอายุ 35 ถ้าเลื่อนไปอีกปีเดียว ปลายทางหายไปอีกราว 200,000
ส่วนปุ่มที่ห้ามดันเด็ดขาดคือการไปไล่หาผลตอบแทนสูงผิดปกติเพื่อชดเชย การเริ่มช้าแก้ได้ด้วยการออมเพิ่มครับ ไม่ใช่ด้วยการรับความเสี่ยงที่เราไม่เข้าใจ
ที่มา [1]
 ค่าธรรมเนียมปีละ 1.5% ฟังดูน้อย แต่ 30 ปีกินไปหนึ่งในสาม
| ค่าธรรมเนียมต่อปี | ฿100,000 ที่ 7% ผ่านไป 30 ปี | หายไปเทียบกับไม่มีค่าธรรมเนียม |
|---|---|---|
| ไม่มีเลย | ฿761,226 | — |
| 0.1% | ฿740,169 | −฿21,057 (−2.8%) |
| 1.5% | ฿498,395 | −฿262,831 (−34.5%) |
เรื่องสุดท้ายของด่านนี้ เป็นเรื่องที่คนมองข้ามมากที่สุด คือค่าธรรมเนียม เงิน 100,000 ที่ 7% 30 ปี ถ้าไม่มีค่าธรรมเนียมเลยได้ 760,000 ถ้ามีค่าธรรมเนียม 0.1% ต่อปี ได้ 740,000 หายไป 20,000 กว่า พอรับได้ แต่ถ้าค่าธรรมเนียม 1.5% ต่อปี เหลือ 490,000 หายไป 260,000 หรือ 34% ของทั้งก้อน ทำไมถึงหายเยอะขนาดนั้น เพราะมันถูกหักทุกปี แล้วเงินที่ถูกหักไปก็ไม่ได้ทบต่อด้วย และข้อสำคัญคือ ค่าธรรมเนียมเป็นตัวเลขเดียวในสมการที่เรารู้ล่วงหน้าแน่นอน ต่างจากผลตอบแทนที่ไม่มีใครรู้
เป็นตัวเลขเดียวในสมการที่เรารู้ล่วงหน้าแน่นอน ต่างจากผลตอบแทนที่ไม่มีใครรู้
ที่มา [1]
สรุปสั้น ๆ
- เริ่มช้าไป 10 ปี = ใส่เงินน้อยลง ฿360,000 แต่ปลายทางหายไป ฿2,990,000
- เริ่มช้าไปแล้วแก้ได้ด้วยการออมเพิ่ม ไม่ใช่ด้วยการรับความเสี่ยงที่ไม่เข้าใจ
- ค่าธรรมเนียม 1.5% ต่อปี กินเงินไป 34.5% ใน 30 ปี และเป็นตัวเลขที่เรารู้ล่วงหน้า
แหล่งข้อมูล
- ตัวเลขตัวอย่าง คิดจากสูตรเงินงวดทบต้นรายเดือน · ไม่ใช่ผลตอบแทนของสินทรัพย์ใดจริง และยังไม่หักเงินเฟ้อ
คลิปนี้ทำไว้ให้ความรู้ ไม่ได้ชวนซื้อขายอะไรทั้งนั้น · ตัวเลขในด่านนี้เป็นตัวอย่างที่คิดจากสูตร ไม่ใช่ผลตอบแทนของสินทรัพย์ใดจริง