ถือหุ้นสหรัฐ 1 ปี จบด้วยขาดทุน 26.5% ของช่วงเวลา · ถือ 20 ปี ไม่มีช่วงไหนเลย
ด่านที่แล้วเราแยกความเสี่ยงออกเป็นสองแบบ คือราคาขึ้นลงระหว่างทาง กับขาดทุนถาวร ด่านนี้เราจะตอบคำถามที่ทุกคนถามต่อ คือถ้าราคาขึ้นลงเป็นแค่เรื่องระหว่างทาง งั้นถือนาน ๆ ก็จบใช่ไหม คำตอบสั้น ๆ คือช่วยได้เยอะมาก แต่ไม่ใช่การรับประกัน และผมจะเอาเคสที่มันไม่ได้ผลมาให้ดูด้วย ทั้งเคสญี่ปุ่นและเคสบ้านเราเอง
จบด่านนี้ ตอบได้ 3 ข้อ
- เวลาช่วยลดอะไรได้ และลดอะไรไม่ได้
- ตลาดที่ต้องรอ หลายสิบปี เกิดอะไรขึ้น
- ทำไมเวลา ถึงไม่ใช่คำสัญญา
 ยิ่งถือนาน ช่วงเวลาที่จบด้วยขาดทุนยิ่งน้อยลง
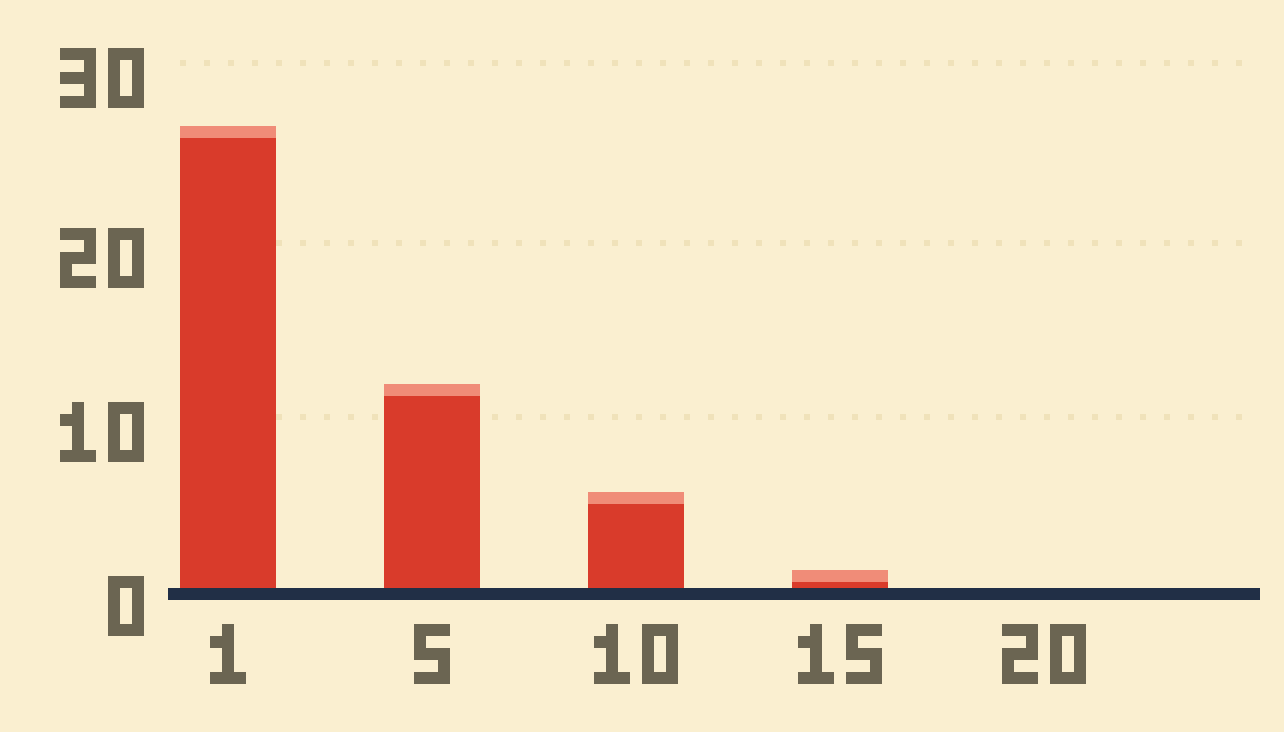
วิธีอ่านกราฟนี้คือ เราเอาข้อมูลเกือบ 100 ปีมานับทุกช่วงเวลาที่เป็นไปได้ ถ้าถือ 1 ปีก็มี 98 ช่วง ถ้าถือ 20 ปีก็มี 79 ช่วง แล้วนับว่ากี่ช่วงที่จบด้วยขาดทุน ถือ 1 ปี ขาดทุน 26.5% ของช่วงเวลา คือประมาณหนึ่งในสี่ ถือ 5 ปีเหลือ 11.7 ถือ 10 ปีเหลือ 5.6 ถือ 15 ปีเหลือ 1.2 และถือ 20 ปีคือศูนย์ ไม่มีช่วงไหนเลยที่จบด้วยขาดทุน
แต่ผมต้องบอกไว้ตรงนี้เลยว่า คำว่าไม่เคยในอดีต ไม่เท่ากับจะไม่มีวันในอนาคต และนี่คือตลาดเดียวเท่านั้นด้วย
| ถือ | ช่วงทั้งหมด | จบด้วยขาดทุน | คิดเป็น |
|---|---|---|---|
| 1 ปี | 98 ช่วง | 26 ช่วง | 26.5% |
| 5 ปี | 94 ช่วง | 11 ช่วง | 11.7% |
| 10 ปี | 89 ช่วง | 5 ช่วง | 5.6% |
| 15 ปี | 84 ช่วง | 1 ช่วง | 1.2% |
| 20 ปี | 79 ช่วง | 0 ช่วง | 0.0% |
นับจากผลตอบแทนรายปีของหุ้นสหรัฐรวมปันผล 1928–2025 (Damodaran) ด้วยฟังก์ชันเดียวกับกราฟ
ลึกกว่าคลิป
วิธีนับแบบนี้เรียกว่าช่วงเวลาเลื่อน (rolling window) คือเริ่มนับได้ทุกปี ถือ 5 ปีจึงมีช่วง 1928–1932, 1929–1933, 1930–1934 ไปจนถึง 2021–2025 รวม 94 ช่วง ไม่ได้ตัดเป็นก้อนละห้าปีเรียงกัน ซึ่งจะได้แค่ 19 ก้อน และผลจะขึ้นกับว่าบังเอิญเริ่มนับปีไหน
แต่ “ไม่เคย” ในอดีต ไม่เท่ากับ “จะไม่มีวัน” ในอนาคต — และนี่คือตลาดเดียวเท่านั้น
ที่มา [1]
ถือหุ้นสหรัฐกี่ปี ในอดีตจบด้วยขาดทุนกี่ครั้ง
นับทุกช่วงเวลาที่เป็นไปได้จากผลตอบแทนรายปีรวมปันผล 1928–2025 (Damodaran) · ยังไม่หักเงินเฟ้อ · อดีตของตลาดเดียว ไม่ใช่คำสัญญาของอนาคต (ด่าน 1-8 เล่าเคสญี่ปุ่นกับไทยไว้)
 ยิ่งถือนาน ผลลัพธ์ยิ่งแกว่งแคบลง
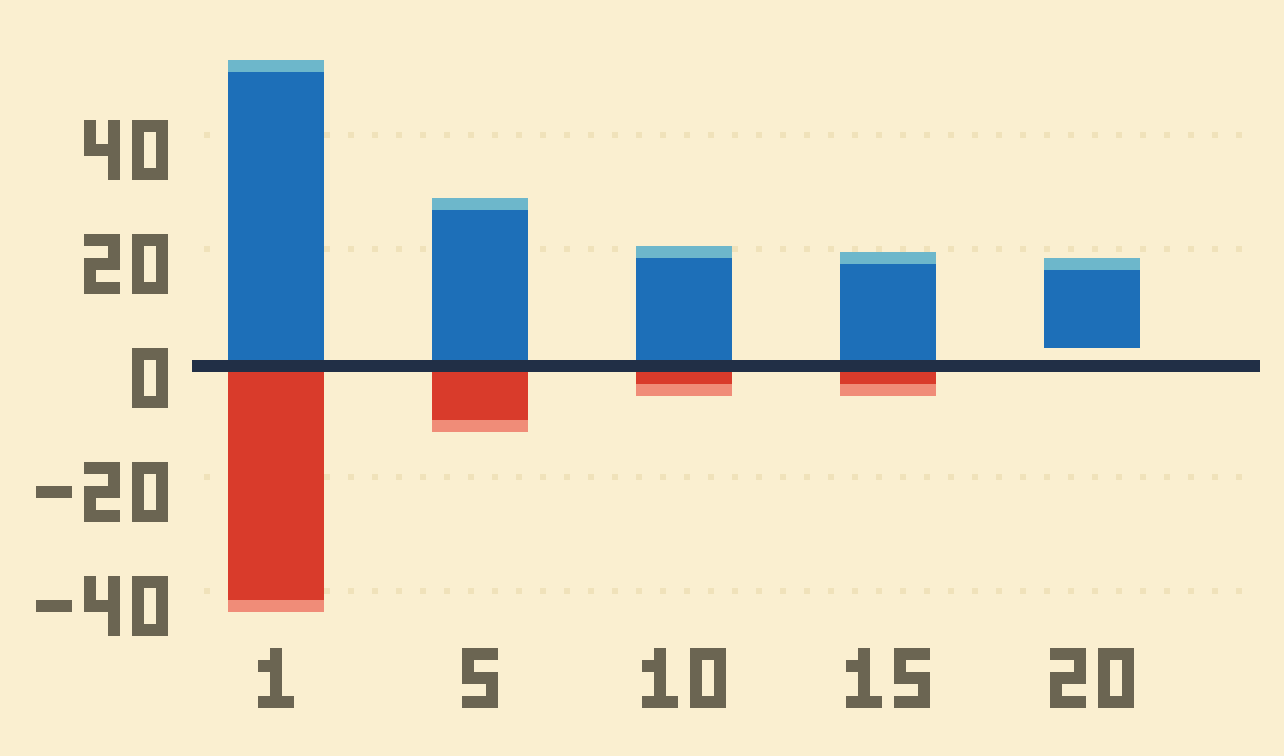
ทีนี้ลองมองตัวเลขชุดเดิมอีกมุมหนึ่ง แทนที่จะนับแค่ว่าขาดทุนหรือไม่ เรามาดูว่าผลตอบแทนเฉลี่ยต่อปีแกว่งได้กว้างแค่ไหน ถ้าถือ 1 ปี ช่วงที่แย่ที่สุดหายไป 43.8% ช่วงที่ดีที่สุดได้ 52.6% กว้างมาก แต่พอถือ 20 ปี ช่วงที่แย่ที่สุดยังได้เฉลี่ยปีละ 2.4 ช่วงที่ดีที่สุดได้ปีละ 17.7 แท่งทั้งแท่งลอยอยู่เหนือศูนย์ ถือนานไม่ได้ทำให้ได้มากขึ้นนะครับ
แต่ทำให้ผลลัพธ์แกว่งน้อยลงมาก และตัวเลขพวกนี้ยังไม่ได้หักเงินเฟ้อ
| ถือ | ช่วงที่แย่สุด (ต่อปี) | ช่วงที่ดีสุด (ต่อปี) |
|---|---|---|
| 1 ปี | −43.8% · จบปี 1931 | +52.6% · จบปี 1954 |
| 5 ปี | −12.7% · จบปี 1932 | +28.3% · จบปี 1999 |
| 10 ปี | −1.7% · จบปี 1938 | +20.1% · จบปี 1958 |
| 15 ปี | −0.2% · จบปี 1943 | +18.8% · จบปี 1999 |
| 20 ปี | +2.4% · จบปี 1948 | +17.7% · จบปี 1999 |
ผลตอบแทนเฉลี่ยต่อปีแบบทบต้น รวมปันผล ยังไม่หักเงินเฟ้อ
ลึกกว่าคลิป
ผลตอบแทนเฉลี่ยต่อปีในตารางคิดแบบทบต้น ไม่ใช่เอาผลตอบแทนแต่ละปีมาบวกกันแล้วหาร ถ้าปีแรกได้ +50% ปีที่สองเสีย −50% ค่าเฉลี่ยแบบบวกหารคือ 0% แต่เงินจริงหายไป 25% ตรงกับที่ด่าน 1-5 เล่าไว้
เป็นผลตอบแทนเฉลี่ยต่อปี รวมปันผลแล้ว แต่ยังไม่หักเงินเฟ้อ
ที่มา [1]
ถ้าซื้อดัชนีญี่ปุ่นวันที่ขึ้นสูงสุดปี 1989 ต้องรอกี่ปีกว่าจะได้ทุนคืน
เลือกคำตอบในใจแล้วกดดู
ก่อนจะไปดูตัวเลขต่อ ลองทายกันก่อนครับ ถ้ามีคนซื้อดัชนีหุ้นญี่ปุ่นวันที่มันขึ้นไปสูงที่สุด ตอนปลายปี 1989 เขาต้องรอกี่ปีกว่าจะได้ทุนคืน 5 ปี 12 ปี 20 ปี หรือ 34 ปี เก็บคำตอบไว้ในใจ แล้วไปดูกันว่าของจริงเป็นยังไง
 ดัชนีญี่ปุ่นใช้เวลา 34 ปี กว่าจะกลับมาเท่าเดิม
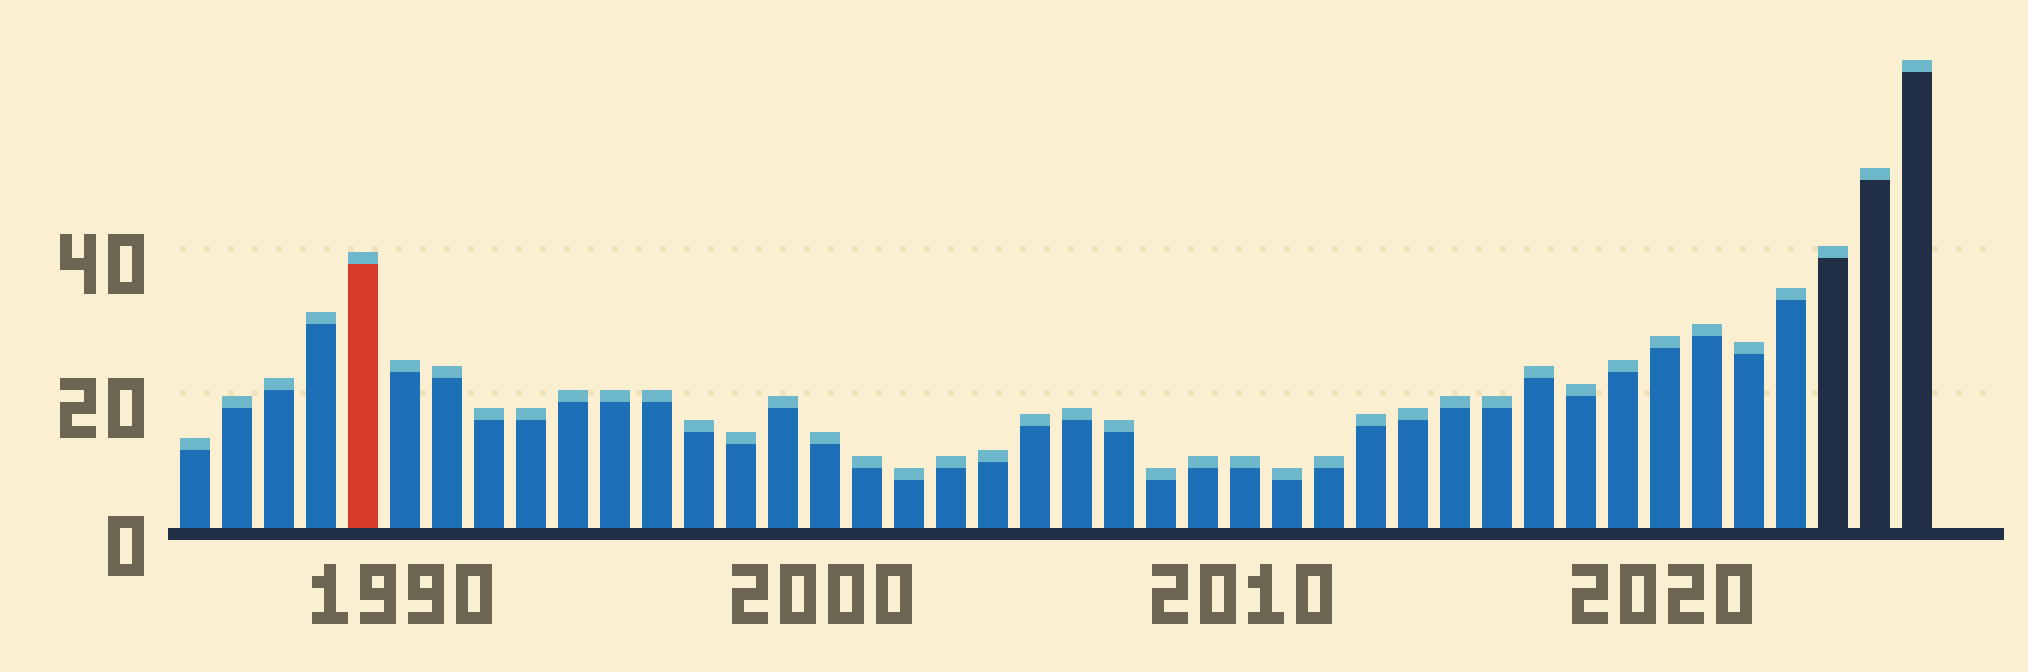
เฉลยครับ 34 ปี ญี่ปุ่นทำจุดสูงสุดวันที่ 29 ธันวาคมปี 1989 ที่ 38,915 จุด แล้วก็ลงยาว ลงไปถึงก้นเหววันที่ 10 มีนาคมปี 2009 หายไป 81.9% และกว่าจะกลับมาปิดเท่ายอดเดิมได้คือวันที่ 22 กุมภาพันธ์ปี 2024 รวมแล้ว 34 ปี 1 เดือน 34 ปีนี่นานกว่าอายุงานของคนส่วนใหญ่นะครับ ถ้าใครซื้อตอนอายุ 30 กว่าจะได้ทุนคืนก็ 64 ต้องบอกด้วยว่าอันนี้เป็นดัชนีราคา ไม่รวมปันผล ถ้ารวมปันผลระยะเวลาจะสั้นกว่านี้
แต่ประเด็นไม่ได้เปลี่ยน
34 ปีนานกว่าอายุงานของคนส่วนใหญ่ — ถ้าต้องใช้เงินระหว่างนั้น เวลาไม่ได้ช่วยอะไรเลย
ที่มา [2]
 ทยอยซื้อทุกเดือน จบบวก 154% แต่ติดลบอยู่นาน
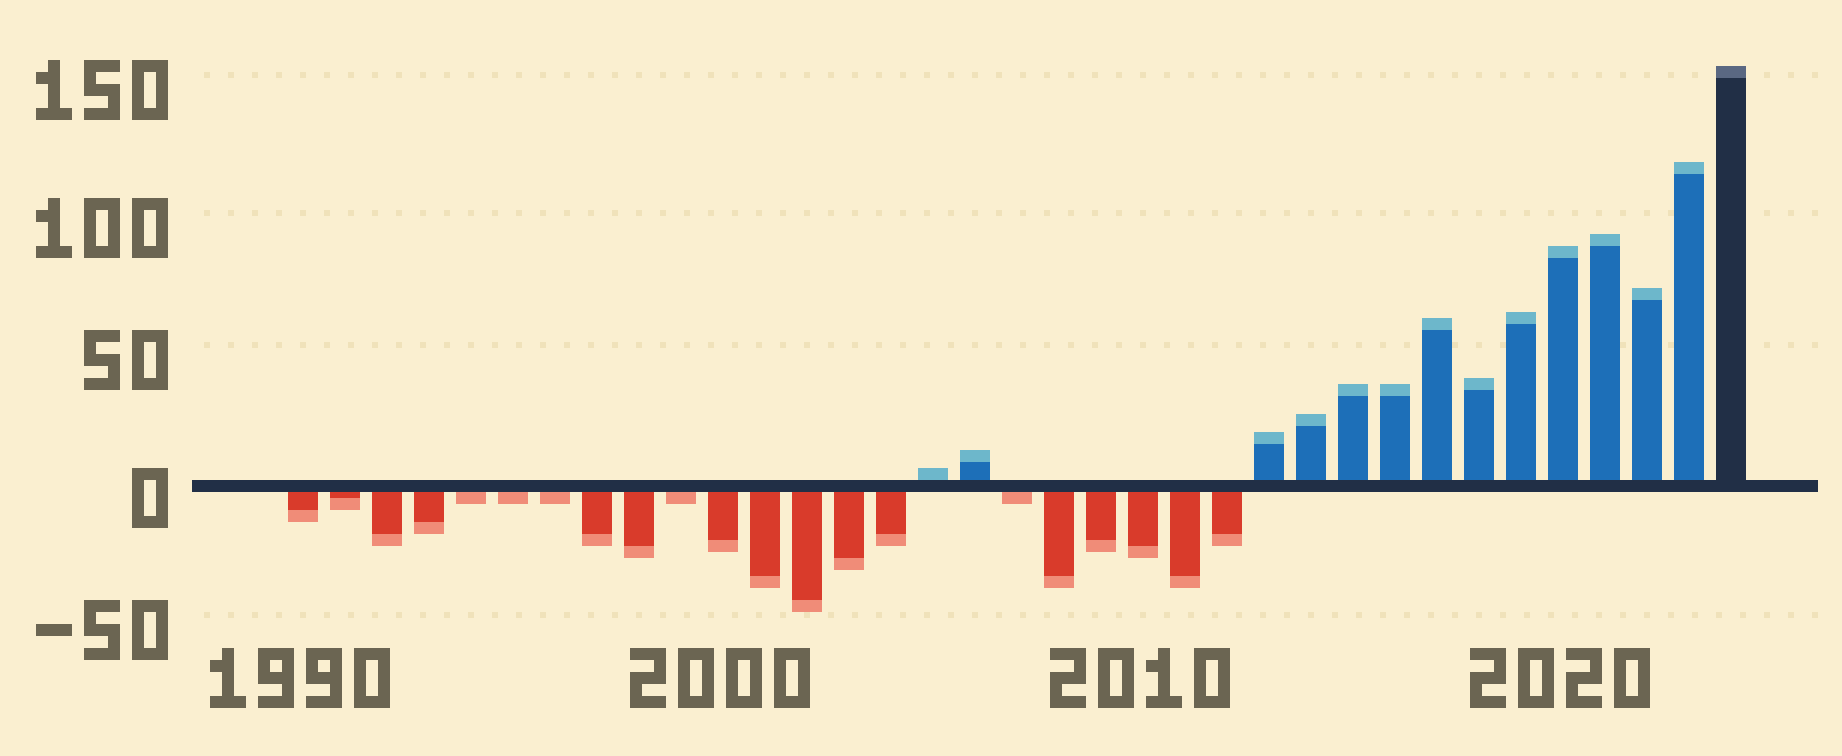
แล้วถ้าไม่ได้ซื้อทีเดียวตอนยอดดอยล่ะ ถ้าทยอยซื้อเท่า ๆ กันทุกเดือน ตั้งแต่มกราคมปี 1990 ไปจนถึงมกราคมปี 2024 รวม 409 ครั้ง ถึงวันที่ดัชนีกลับมาเท่ายอดเดิม เงินทั้งก้อนจะบวกอยู่ 154% ในวันเดียวกับที่คนซื้อตอนยอดดอยเพิ่งได้ทุนคืน ฟังดูดีมากใช่ไหมครับ แต่ดูแท่งสีแดงก่อน ระหว่างทางเงินก้อนนี้ติดลบเกือบตลอดยี่สิบกว่าปีแรก จุดที่แย่ที่สุดคือเมษายนปี 2003 ติดลบ 54% และติดลบครั้งสุดท้ายคือกันยายนปี 2013 ถ้านับทุกวันตลอด 34 ปี มี 60% ของวันที่เงินก้อนนี้ติดลบ ทยอยซื้อพาจบบวกได้จริง
แต่ต้องทนดูตัวเลขติดลบนานกว่าครึ่งทาง
| ณ | กำไร/ขาดทุนของเงินที่ใส่ไปแล้วทั้งหมด |
|---|---|
| สิ้นปี 1990 | −16.6% |
| สิ้นปี 1995 | −3.1% |
| สิ้นปี 2000 | −27.6% |
| สิ้นปี 2002 | −49.9% |
| สิ้นปี 2003 | −33.7% |
| สิ้นปี 2005 | +4.8% |
| สิ้นปี 2008 | −42.1% |
| สิ้นปี 2011 | −40.1% |
| สิ้นปี 2013 | +18.5% |
| สิ้นปี 2015 | +36.3% |
| สิ้นปี 2020 | +86.6% |
| สิ้นปี 2023 | +117.7% |
| 22 ก.พ. 2024 | +154.0% |
ทยอยซื้อเท่ากันทุกเดือน 409 ครั้ง · จุดแย่สุดระหว่างทาง −54.4% เมื่อ 2003-04-28 · ติดลบครั้งสุดท้าย 2013-09-02
ลึกกว่าคลิป
วิธีคิด: ซื้อด้วยเงินเท่ากันทุกเดือน ที่ราคาปิดของวันทำการแรกของเดือน ตั้งแต่มกราคม 1990 ถึงมกราคม 2024 รวม 409 ครั้ง แล้ววัดมูลค่าทุกวันเทียบกับเงินที่ใส่ไปแล้วถึงวันนั้น ไม่รวมปันผลและไม่หักค่าธรรมเนียม ของจริงจึงต่างไปอีก ปันผลทำให้ดีขึ้น ค่าธรรมเนียมทำให้แย่ลง
ติดลบครั้งสุดท้ายวันที่ 2 ก.ย. 2013 — ยี่สิบสามปีหลังเริ่มซื้อ
ที่มา [3]
 ญี่ปุ่นบอกอะไรเราบ้าง
 เงินทั้งก้อนอยู่ตลาดเดียว ก็ต้องรอตามตลาดนั้นใส่ไว้ที่ญี่ปุ่นอย่างเดียว ก็ต้องรอไปพร้อมญี่ปุ่นทั้ง 34 ปี — ด่าน 1-11 จะคุยว่าใส่หลายที่ช่วยได้แค่ไหน
- ซื้อตอนราคาพุ่ง อาจต้องรอนานมากห้าปีก่อนถึงยอดดอย ดัชนีขึ้นมา 3.4 เท่า — คนที่ซื้อตอนท้ายขาขึ้น คือคนที่ต้องรอนานที่สุด
 แต่ไม่ได้แปลว่าถือยาวไม่ได้ผลคนที่ทยอยซื้อทุกเดือนจบบวก 154% ในวันที่คนซื้อยอดดอยเพิ่งได้ทุนคืน — แค่ต้องทนติดลบนาน
แล้วเรื่องญี่ปุ่นบอกอะไรเราบ้าง เรื่องแรก ถ้าเงินทั้งก้อนอยู่ตลาดเดียว เราก็ต้องรอตามตลาดนั้น คนที่ใส่เงินไว้ที่ญี่ปุ่นอย่างเดียวก็ต้องรอไปพร้อมญี่ปุ่นทั้ง 34 ปี ซึ่งด่าน 1-11 จะมาคุยกันว่าใส่หลายที่ช่วยได้แค่ไหน เรื่องที่สอง ซื้อตอนราคาพุ่งอาจต้องรอนานมาก 5 ปีก่อนถึงยอดดอย ดัชนีญี่ปุ่นขึ้นมา 3.4 เท่า คนที่เข้าไปตอนท้ายของขาขึ้นคือคนที่ต้องรอนานที่สุด
แต่เรื่องที่มันไม่ได้บอกคือ ถือยาวไม่ได้ผล เพราะคนที่ทยอยซื้อทุกเดือนจบบวก 154% ในวันที่คนซื้อยอดดอยเพิ่งได้ทุนคืน แค่ต้องทนติดลบนานหน่อย
ที่มา [4]
 ตลาดหุ้นไทยก็เคยต้องรอ 24 ปี
ไม่ต้องไปไกลถึงญี่ปุ่นก็ได้ครับ ตลาดหุ้นบ้านเราเองก็เคยเจอ ต้นปี 1994 ดัชนี SET ขึ้นไปสูงสุดที่ 1,789 จุด แล้วก็มาเจอวิกฤตต้มยำกุ้งปี 1997 ดัชนีลงไปถึง 205 จุดในเดือนกันยายนปี 1998 หายไป 88.6% และกว่าจะกลับมาเท่ายอดเดิมได้ก็มกราคมปี 2018 24 ปีเต็ม ตัวเลขนี้เป็นดัชนีราคา ยังไม่รวมปันผล ถ้ารวมปันผลด้วยระยะเวลาจะสั้นกว่านี้
ตรงกลางคือวิกฤตต้มยำกุ้งปี 1997 · ถ้ารวมปันผล ระยะเวลาจะสั้นกว่านี้
ที่มา [5]
วิกฤตแต่ละรอบ ใช้เวลาฟื้นไม่เท่ากัน
| วิกฤต | ยอดก่อนวิกฤต | กลับมาเท่าเดิม | ใช้เวลา |
|---|---|---|---|
| ต้มยำกุ้ง | 1,789 จุด · ม.ค. 1994 | ม.ค. 2018 | 24 ปี |
| ซับไพรม์ | 925 จุด · พ.ย. 2007 | ก.ย. 2010 | 2 ปี 10 เดือน |
| โควิด | 1,589 จุด · ธ.ค. 2019 | มี.ค. 2021 | 1 ปี 3 เดือน |
แต่ก็ไม่ใช่ว่าทุกวิกฤตจะรอนานขนาดนั้นนะครับ วิกฤตซับไพรม์ ดัชนีขึ้นไปสูงสุดที่ 925 จุดในเดือนพฤศจิกายนปี 2007 แล้วกลับมาเท่าเดิมในเดือนกันยายนปี 2010 ใช้เวลา 2 ปี 10 เดือน ส่วนโควิด ยอดอยู่ที่ 1,589 จุดในเดือนธันวาคมปี 2019 กลับมาเท่าเดิมในเดือนมีนาคมปี 2021 ใช้เวลาปีเดียวกับอีก 3 เดือน ปัญหาคือตอนที่อยู่ในวิกฤต ไม่มีใครรู้ล่วงหน้าว่ารอบนี้จะรอ 1 ปี หรือ 24 ปี
ลึกกว่าคลิป
ตัวเลขในตารางเป็นดัชนีราคา SET ซึ่งไม่รวมปันผล ถ้านับปันผลด้วย ระยะเวลาฟื้นจะสั้นกว่าในตาราง แต่แหล่งข้อมูลที่เราใช้ไม่มีตัวเลขแบบรวมปันผลย้อนหลังไปถึงปี 1994 จึงไม่ใส่ตัวเลขที่เช็กไม่ได้
ที่มา [5]
 ยิ่งถือนาน ยิ่งเสี่ยงน้อย
แนวคิดที่ Jeremy Siegel ทำให้ดังในหนังสือ Stocks for the Long Run (1994)
บอกว่า
- ปีดีกับปีแย่หักล้างกันเอง ยิ่งถือนาน ผลตอบแทนเฉลี่ยต่อปียิ่งแกว่งน้อย
- ข้อมูลสหรัฐที่เราดูเมื่อกี้ก็ออกมาทางเดียวกัน ถือ 1 ปี แพ้ 26.5% ของช่วงเวลา · ถือ 20 ปี 0%
ข้อแม้ที่มันไม่ได้บอก
- ข้อมูลมาจากตลาดที่ชนะมาตลอด ญี่ปุ่นกับไทยไม่เป็นแบบนั้น
- สมมติว่าเราถือได้ตลอดทางจริง ๆ ไม่ขายกลางทาง ไม่กระโดดกลับเข้าไปตอนราคาพุ่ง
ทีนี้มาดูว่าทฤษฎีบอกอะไร แนวคิดที่ว่ายิ่งถือหุ้นนาน ความเสี่ยงยิ่งลดลง ถูกทำให้ดังโดยศาสตราจารย์เจเรมี ซีเกล ในหนังสือชื่อ Stocks for the Long Run ปี 1994 เหตุผลของมันคือ ปีดีกับปีแย่หักล้างกันเอง ยิ่งถือนาน ผลตอบแทนเฉลี่ยต่อปีก็ยิ่งแกว่งน้อยลง และข้อมูลสหรัฐที่เราดูกันเมื่อกี้ก็ออกมาทางเดียวกัน ถือ 1 ปีแพ้หนึ่งในสี่ของช่วงเวลา ถือ 20 ปีไม่เคยแพ้เลย
แต่ทฤษฎีนี้มีข้อแม้สองข้อที่คนมักลืม ข้อแรก ข้อมูลมาจากตลาดที่ชนะมาตลอด ญี่ปุ่นกับไทยที่เราเพิ่งดูไปคือตัวอย่างที่ไม่เป็นแบบนั้น ข้อสอง มันสมมติว่าเราถือได้ตลอดทางจริง ๆ ไม่ขายกลางทาง และไม่กระโดดกลับเข้าไปตอนราคาพุ่ง ข้อหลังนี่แหละที่คนฉลาดที่สุดคนหนึ่งในประวัติศาสตร์เคยพลาดมาแล้ว
ที่มา [6]
 ปี 1720 นิวตันแพ้เพราะเข้าออก
ตอนนั้นเห็นอะไร · ต้นปี 1720
- ถือหุ้น South Sea กับพันธบัตรรัฐบาล รวมราว £32,000
- เม.ย. ราคาพุ่ง เขาสั่งขายไปส่วนหนึ่ง
- มีคนถามว่าจะขึ้นต่อไหม เขาตอบว่า “คำนวณความบ้าของผู้คนไม่ได้”
หลังจากนั้นเกิดอะไร
- มิ.ย. 1720 ใกล้จุดสูงสุด ขายพันธบัตรไปซื้อหุ้นกลับ
- กลางปี 1721 เหลือราว £20,000 น้อยกว่าอยู่เฉย ๆ ราว £12,000–14,000
- คนที่ซื้อกลางปี 1719 แล้วไม่แตะเลย ถึงปี 1723 ยังได้เกือบ 50%
ปี 1720 ที่อังกฤษ มีหุ้นตัวหนึ่งชื่อ South Sea ที่ราคาพุ่งจนคนทั้งเมืองแห่ซื้อ หนึ่งในคนที่ถืออยู่คือไอแซก นิวตัน ต้นปีนั้นเขาถือหุ้นตัวนี้ราว 10,000 หน่วย กับพันธบัตรรัฐบาล รวมกันราว 32,000 ปอนด์ พอราคาพุ่ง เดือนเมษายนเขาสั่งขายไปส่วนหนึ่ง จดหมายสั่งขายยังเหลืออยู่ถึงวันนี้ มีบันทึกเล่าต่อกันมาว่าตอนมีคนถามว่าหุ้นจะขึ้นต่อไหม เขาตอบว่าคำนวณความบ้าของผู้คนไม่ได้ ถึงตรงนี้เขาดูฉลาดมาก
แต่ราคายังขึ้นต่อ เดือนมิถุนายน ใกล้จุดสูงสุดพอดี เขาขายพันธบัตรไปซื้อหุ้นกลับ แล้วฟองสบู่ก็แตก พอถึงกลางปีถัดมา ทั้งพอร์ตเหลือราว 20,000 ปอนด์ น้อยกว่าที่ควรมีถ้าอยู่เฉย ๆ ราว 12,000 ถึง 14,000 ปอนด์ ส่วนที่น่าคิดที่สุดคือ นักวิจัยที่ไล่ดูบัญชีเก่าพบว่า คนที่ซื้อหุ้นตัวเดียวกันกลางปี 1719 แล้วไม่แตะเลยจนกลางปี 1723 ราคายังสูงกว่าตอนซื้อเกือบ 50% นิวตันไม่ได้แพ้เพราะถือนะครับ เขาแพ้เพราะออกแล้วกลับเข้าไปตอนแพงที่สุด
ส่วนประโยคดังที่ว่า ตลาดไร้เหตุผลได้นานกว่าที่เราจะอยู่รอด คนชอบยกให้เคนส์ แต่หลักฐานเก่าสุดเป็นของนักวิเคราะห์ชื่อแกรี ชิลลิง ปี 1986 ไม่ว่าใครพูด เรื่องของนิวตันคือตัวอย่างของประโยคนี้ เขาถูกที่ว่าตลาดบ้า แต่ความบ้ามันอยู่นานกว่าความอดทนของเขา
ไม่ใช่ Keynes“ตลาดไร้เหตุผลได้นานกว่าที่เราจะอยู่รอด”“markets can remain irrational a lot longer than you and I can remain solvent” — A. Gary Shilling · 1986
ที่มา [7]
 3 เรื่องที่คนเข้าใจผิดเรื่องเวลา
- “ถือยาวแล้วชนะแน่นอน”ตัวเลข 0% มาจากตลาดสหรัฐตลาดเดียวในร้อยปีที่ผ่านมา ไม่ใช่กฎของธรรมชาติ
- “เวลาแก้ได้ทุกอย่าง”เวลาช่วยเรื่องราคาขึ้นลง แต่ช่วยเรื่องกิจการเจ๊งไม่ได้เลย
- “ยังไม่ถึง 20 ปี ก็ยังไม่ต้องคิด”ถ้าเงินก้อนนั้นจะต้องใช้ในอีก 3 ปี ระยะเวลาของเราคือ 3 ปี ไม่ใช่ 20
สามเรื่องที่คนเข้าใจผิด เรื่องแรก คิดว่าถือยาวแล้วชนะแน่นอน ตัวเลข 0% ที่เราเห็นมาจากตลาดสหรัฐตลาดเดียวใน 100 ปีที่ผ่านมาครับ ไม่ใช่กฎของธรรมชาติ และทั้งญี่ปุ่นทั้งไทยเป็นหลักฐานว่ามันไม่ใช่ เรื่องที่สอง คิดว่าเวลาแก้ได้ทุกอย่าง เวลาช่วยเรื่องราคาขึ้นลงได้ แต่ช่วยเรื่องกิจการเจ๊งไม่ได้เลย
เรื่องที่สาม คิดว่ายังไม่ถึง 20 ปีก็ยังไม่ต้องคิด อันนี้ผมอยากให้จำให้ดี ถ้าเงินก้อนนั้นจะต้องใช้ในอีก 3 ปี ระยะเวลาของเราคือ 3 ปี ไม่ใช่ 20 ระยะเวลาของเราคือวันที่ต้องใช้เงิน ไม่ใช่วันที่เราตั้งใจจะถือ
สรุปสั้น ๆ
- ถือหุ้นสหรัฐ 1 ปี จบด้วยขาดทุน 26.5% ของช่วงเวลา · ถือ 20 ปี ไม่มีเลย
- แต่ญี่ปุ่นรอ 34 ปี ไทยรอ 24 ปี กว่าดัชนีจะกลับมาเท่าเดิม — เวลาไม่ใช่คำสัญญา
- ระยะเวลาของเราคือวันที่ต้องใช้เงิน ไม่ใช่วันที่เราตั้งใจจะถือ
แหล่งข้อมูล
- Damodaran (NYU Stern) — หุ้นสหรัฐรวมปันผล 1928–2025 · นับทุกช่วงเวลาที่เป็นไปได้ ไม่ได้เลือกเฉพาะที่เข้าทาง · ข้อมูลของ Damodaran
- ดัชนี Nikkei 225 รายวันจาก yfinance · ยืนยันวันที่แล้ว 23 ก.ย. 2026 · เป็นดัชนีราคา ไม่รวมปันผล
- คำนวณจากดัชนี Nikkei 225 รายวัน (yfinance) · ดัชนีราคา ไม่รวมปันผล · ไม่มีค่าธรรมเนียม
- ดัชนี Nikkei 225 (yfinance) · ดัชนีราคา ไม่รวมปันผล · 3.4 เท่า คือสิ้นปี 1984 ถึง 29 ธ.ค. 1989
- SET Investnow (ตลาดหลักทรัพย์แห่งประเทศไทย) “กางสถิติ SET Index ใช้เวลานานเท่าไหร่กว่าจะฟื้นจากวิกฤต” 14 มี.ค. 2022 · ดัชนีราคา ไม่รวมปันผล · บทความ SET Investnow
- Siegel, J. (1994) Stocks for the Long Run · ตัวเลข 26.5% กับ 0% จาก Damodaran (NYU Stern) หุ้นสหรัฐรวมปันผล 1928–2025 · ข้อมูลของ Damodaran
- Odlyzko (2019) Notes and Records of the Royal Society · ไม่รวมปันผล · คำพูดท้าย: Quote Investigator (2011)
คลิปนี้ทำไว้ให้ความรู้ ไม่ได้ชวนซื้อขายอะไรทั้งนั้น · ข้อมูล: Damodaran (NYU Stern) · ดัชนี Nikkei 225 · SET Investnow · ดัชนีราคาไม่รวมปันผล